 2026-06-03
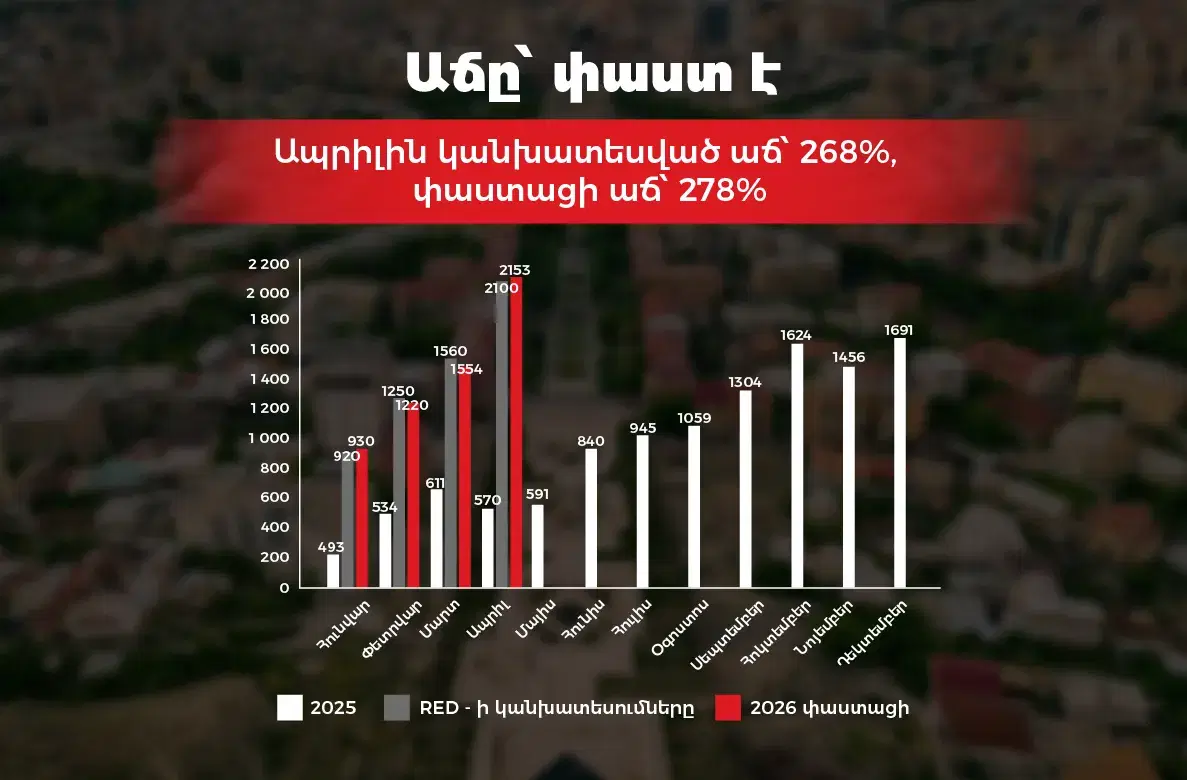
2026 թվականի առաջին չորս ամիսներին ՀՀ անշարժ գույքի առաջնային շուկայում արձանագրվել է 5,893 գործարք, մինչդեռ 2025 թվականի նույն ժամանակահատվածում այդ ցուցանիշը կազմել էր 2,208։
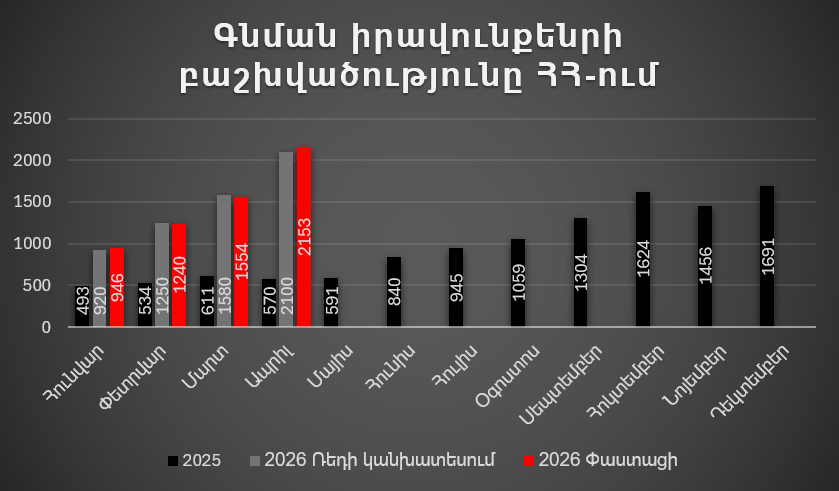
Գրաֆիկից պարզ է դառնում որ առաջին չորս ամիսների հիմնական ցուցանիշները հետևյալն են․
• 2025թ․ հունվար-ապրիլ՝ 2,208 գործարք
• 2026թ․ հունվար-ապրիլ՝ 5,893 գործարք
• Աճ՝ 3,685 գործարք
• Տարեկան աճ՝ 167%
Տվյալների համեմատությունը ցույց է տալիս, որ շուկայի ակտիվությունը ձևավորվել է ոչ թե մեկ առանձին ամսվա, այլ ամբողջ ժամանակահատվածի ընթացքում։ Եթե 2025 թվականի հունվար-ապրիլ ամիսներին շուկան ամսական միջինում արձանագրում էր շուրջ 552 գործարք, ապա 2026 թվականին նույն ցուցանիշը հասել է 1,473 գործարքի։
Առավել ուշագրավ է ապրիլ ամսվա արդյունքը, երբ արձանագրվել է 2,153 գործարք՝ դառնալով տարվա առաջին չորս ամիսների ամենաբարձր ցուցանիշը։ Հատկանշական է, որ միայն ապրիլ ամսվա գործարքների քանակը գրեթե հավասարվել է 2025 թվականի առաջին չորս ամիսների ամբողջ ծավալին, ինչը վկայում է շուկայում արձանագրված ակտիվության մասշտաբների մասին։
Ապրիլին արձանագրված 2,153 գործարքներից 1,108-ը բաժին է ընկել Երևանին։
Ապրիլյան տվյալների հիմնական ցուցանիշները հետևյալն են․
• Ընդհանուր գործարքներ՝ 2,153
• Երևան՝ 1,108 գործարք
• Երևանի մասնաբաժին՝ 51.5%
Սա նշանակում է, որ հանրապետությունում իրականացված յուրաքանչյուր երկրորդ առաջնային գործարքը կատարվել է մայրաքաղաքում։ Հատկանշական է, որ նման արդյունքը գրանցվում է այն պայմաններում, երբ Երևանում այլևս չի գործում եկամտահարկի վերադարձի ծրագիրը, որը երկար տարիներ համարվում էր առաջնային շուկայի հիմնական խթանող գործոններից մեկը։
Փաստացի տվյալները ցույց են տալիս, որ Երևանի շուկան շարունակում է պահպանել բարձր ակտիվություն՝ հիմնվելով բնակարանային պահանջարկի, ներդրումային հետաքրքրության և շուկայում առաջարկվող նոր նախագծերի վրա։
2026 թվականի առաջին ամիսներին շուկայի ակտիվության վրա շարունակել են ազդեցություն ունենալ մի շարք կարևոր գործոններ։ Առաջին հերթին՝ Երևանամերձ բնակավայրերում եկամտահարկի վերադարձի ծրագրի ավարտական ժամկետների ազդեցությունը, որի հետևանքով բազմաթիվ գնորդներ իրենց որոշումները կայացնում են ավելի արագ։
Երկրորդ կարևոր գործոնը կառուցապատողների կողմից առաջարկվող տարաժամկետ վճարման մեխանիզմներն են։ Վերջին տարիներին դրանք դարձել են վաճառքի հիմնական գործիքներից մեկը՝ ընդլայնելով այն գնորդների շրջանակը, որոնք կարող են մուտք գործել շուկա առանց անմիջապես հիփոթեքային ֆինանսավորման։
Միաժամանակ, շուկայում շարունակվում է նոր նախագծերի առաջարկի աճը, ինչը գնորդներին տալիս է ընտրության ավելի լայն հնարավորություն և նպաստում գործարքների քանակի ավելացմանը։
Հարկ է նշել նաև, որ վերջին տարիներին առաջնային շուկան գնալով ավելի մեծ հետաքրքրություն է առաջացնում ներդրումային նպատակներով գնորդների շրջանում, ինչը լրացուցիչ պահանջարկ է ձևավորում հատկապես նորակառույց բնակարանների հատվածում։
2026 թվականի առաջին չորս ամիսների տվյալները ցույց են տալիս, որ առաջնային շուկայի աճը ձևավորվել է ոչ թե մեկ առանձին գործոնի ազդեցությամբ, այլ մի քանի գործընթացների համադրման արդյունքում։ Մի կողմից շարունակվում է պետական աջակցության ծրագրերի ազդեցությունը այն բնակավայրերում, որտեղ դրանք դեռ գործում են, մյուս կողմից շուկան աստիճանաբար հարմարվում է կառուցապատողների կողմից առաջարկվող նոր վաճառքի մեխանիզմներին։ Միաժամանակ, նոր նախագծերի մեծ ծավալը և դրանց նկատմամբ պահպանվող հետաքրքրությունը թույլ են տալիս շուկային պահպանել բարձր ակտիվությունը նույնիսկ առաջարկի աճի պայմաններում։
Միևնույն ժամանակ, անհրաժեշտ է հաշվի առնել, որ անշարժ գույքի շուկան ինքնակարգավորվող համակարգ է, որտեղ չափազանց բարձր ակտիվության փուլերը սովորաբար հաջորդում են ավելի հավասարակշռված ժամանակահատվածներին։ Հետևաբար, վերջին ամիսներին արձանագրված ակտիվությունը չի նշանակում, որ շուկան շարունակելու է աճել նույն տեմպերով։ Ավելի հավանական է, որ առաջիկա ամիսներին շուկան աստիճանաբար վերադառնա իր բնական ակտիվության միջակայքին՝ պահպանելով ընդհանուր դրական միտումը, սակայն ավելի չափավոր դինամիկայով։
Այս հանգամանքը հատկապես կարևոր է դիտարկել այն պայմաններում, երբ վերջին ամիսների արդյունքների վրա ազդեցություն են ունեցել մի շարք ժամանակավոր խթանող գործոններ, որոնց ազդեցությունը ժամանակի ընթացքում կարող է աստիճանաբար թուլանալ։
2026 թվականի առաջին չորս ամիսների արդյունքները ցույց են տալիս, որ ՀՀ առաջնային անշարժ գույքի շուկան շարունակում է պահպանել բարձր ակտիվությունը և մնալ ոլորտի հիմնական շարժիչ ուժերից մեկը։ Ակտիվության աճը ձևավորվում է միաժամանակ մի քանի գործոնների ազդեցությամբ՝ պետական աջակցության ծրագրերի շարունակական ազդեցությունից մինչև կառուցապատողների կողմից կիրառվող վաճառքի նոր գործիքներ և շուկայում ներդրումային հետաքրքրության պահպանումը։ Միևնույն ժամանակ, Երևանը շարունակում է մնալ առաջնային շուկայի գլխավոր կենտրոնը՝ պահպանելով գործարքների զգալի մասնաբաժինը նույնիսկ այն պայմաններում, երբ նախկինում գործող խթանող մեխանիզմներն այլևս կիրառելի չեն։
Առաջին չորս ամիսների տվյալները վկայում են, որ շուկան շարունակում է զարգանալ բարձր ակտիվության պայմաններում, սակայն շուկայի ինքնակարգավորման տրամաբանությունը հուշում է, որ նման բարձր ակտիվությանը սովորաբար հաջորդում է ավելի հավասարակշռված փուլ։ Հետևաբար, առաջիկա ամիսներին առավել հավանական է ակտիվության կայունացում և վերադարձ բնական միջակայքների՝ պահպանելով ընդհանուր դրական միտումները։
Տվյալների աղբյուր՝ Cadastre.am
Մշակված և համալրված ՌԷԴ Ինվեստ Գրուպ-ի կողմից։


