 2026-06-19
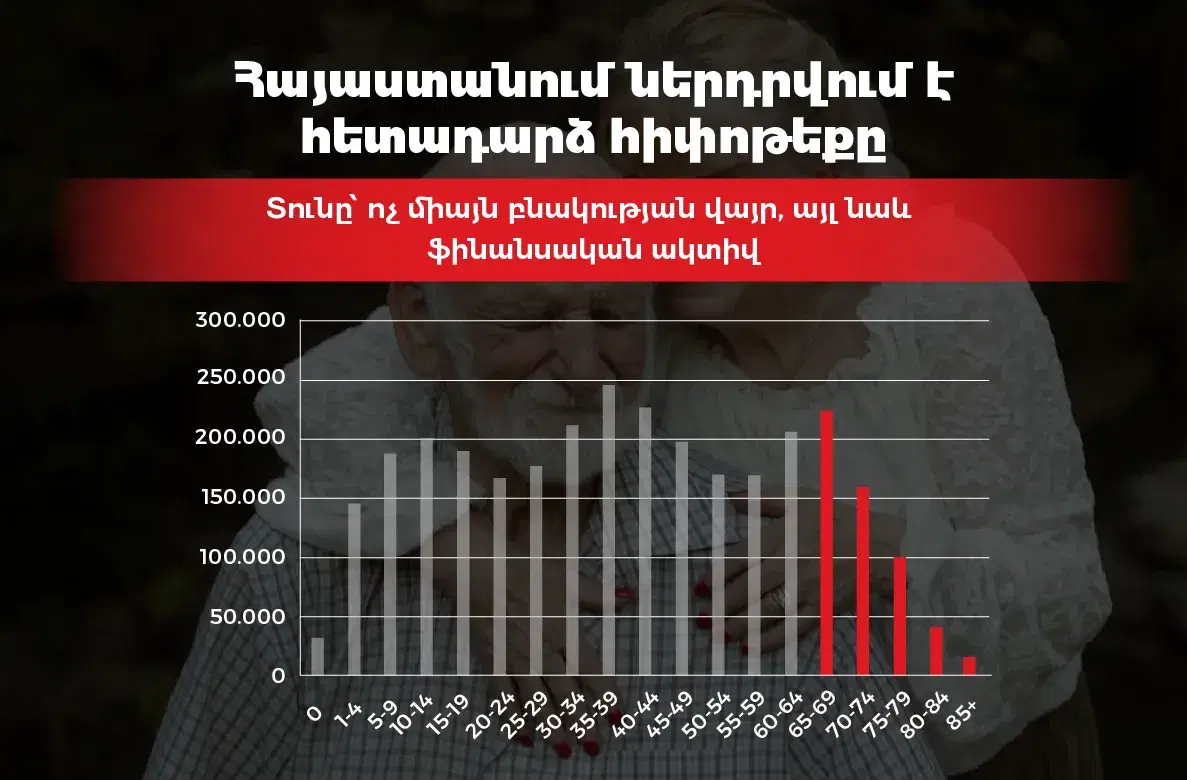
Հայաստանում ներդրվում է նոր սոցիալ-ֆինանսական գործիք, որը կարող է կարևոր նշանակություն ունենալ հատկապես կենսաթոշակային տարիքի այն քաղաքացիների համար, ովքեր անշարժ գույքի սեփականատեր են։ Խոսքը հետադարձ հիփոթեքի մասին է՝ մեխանիզմ, որի միջոցով անշարժ գույքի սեփականատերը կարող է իր գույքի արժեքը վերածել պարբերական ֆինանսական հոսքի՝ միաժամանակ պահպանելով տվյալ գույքի նկատմամբ սեփականության և օգտագործման իրավունքը։ Ըստ քննարկվող մոտեցման՝ հետադարձ հիփոթեքը նախատեսված է այն անձանց համար, ովքեր հասել են օրենքով սահմանված կենսաթոշակային տարիքի և ունեն իրենց սեփականության ներքո գտնվող բնակարան, բնակելի տուն կամ այգետնակ։ Գործիքի հիմնական գաղափարն այն է, որ սեփականատերը չի վաճառում իր գույքը, չի զրկվում այնտեղ բնակվելու կամ այն օգտագործելու իրավունքից, սակայն կարող է այդ գույքի արժեքի հիման վրա ստանալ պարբերական դրամական վճարումներ։ Այս մեխանիզմը թույլ է տալիս անշարժ գույքը դիտարկել ոչ միայն որպես բնակության վայր կամ ժառանգության օբյեկտ, այլ նաև որպես ֆինանսական ակտիվ, որը կյանքի որոշակի փուլում կարող է ապահովել լրացուցիչ եկամուտ և բարձրացնել կենսամակարդակը։
Այս մոդելի կարևոր առանձնահատկություններից մեկն այն է, որ հետադարձ հիփոթեքը ձևավորվում է որպես ֆինանսական հարաբերություն կենսաթոշակառու սեփականատիրոջ և բանկի միջև։
Այս դեպքում բանկը հանդես է գալիս որպես ֆինանսավորող կողմ, որը գույքի արժեքի հիման վրա սեփականատիրոջը տրամադրում է պարբերական վճարումներ, իսկ սեփականատերը շարունակում է պահպանել գույքի նկատմամբ իր իրավունքները՝ պայմանագրով սահմանված կարգով։
Այսինքն՝ գործարքի հիմքում ոչ թե գույքի անմիջական վաճառքն է, այլ բանկի և գույքատեր կենսաթոշակառուի միջև երկարաժամկետ ֆինանսական պայմանավորվածությունը։
Հետադարձ հիփոթեքի հիմնական տրամաբանությունը կարելի է ներկայացնել հետևյալ կերպ․
• սեփականատերը շարունակում է ապրել կամ օգտագործել իրեն պատկանող գույքը,
• գույքը չի վաճառվում անմիջապես,
• բանկը գույքի արժեքի հիման վրա տրամադրում է պարբերական վճարումներ,
• սեփականատերը ստանում է լրացուցիչ ֆինանսական հոսք,
• վերջնական կարգավորումները սահմանվելու են օրենքով և կիրառական մեխանիզմներով։
Կառավարական մակարդակում այս գործիքի ներդրման ուղղությամբ արդեն առկա է սկզբունքային որոշում, և հետադարձ հիփոթեքը գտնվում է հաստատման ու գործնական կարգավորումների վերջնականացման փուլում։ Այսինքն՝ հետադարձ հիփոթեքը, որպես գործիք, նախատեսվում է դարձնել հասանելի, սակայն դրա կիրառման ամբողջական կանոնները, պաշտպանական մեխանիզմները, բանկերի և սեփականատերերի պատասխանատվության շրջանակը, ինչպես նաև գործնական ընթացակարգերը դեռ ենթակա են հստակեցման։
Սա կարևոր հանգամանք է, քանի որ գործիքը վերաբերում է ոչ միայն ֆինանսական ծառայությանը, այլև մարդու հիմնական բնակարանին, ընտանիքի գույքային շահերին և ապագա ժառանգական հարաբերություններին։
Սոցիալական տեսանկյունից հետադարձ հիփոթեքը կարող է կարևոր նշանակություն ունենալ։ Հայաստանում շատ ընտանիքների հիմնական ակտիվը հենց անշարժ գույքն է։ Կենսաթոշակային տարիքում մարդը կարող է ունենալ արժեքավոր բնակարան կամ տուն, սակայն միաժամանակ ունենալ սահմանափակ ամսական եկամուտ։ Հետադարձ հիփոթեքի գաղափարը որոշակիորեն փոխում է այս տրամաբանությունը՝ հնարավորություն տալով գույքը դիտարկել ոչ միայն որպես բնակության վայր կամ ժառանգության օբյեկտ, այլև որպես կյանքի որոշակի փուլում ֆինանսական կայունություն և ավելի բարձր կենսամակարդակ ապահովող ակտիվ։ Այս գործիքի սոցիալական կարևորությունն ավելի ակնհայտ է դառնում նաև ժողովրդագրական և կենսաթոշակային ցուցանիշների համատեքստում։ ՀՀ-ում մարդու կյանքի միջին տևողությունը կազմում է 78.6 տարի։
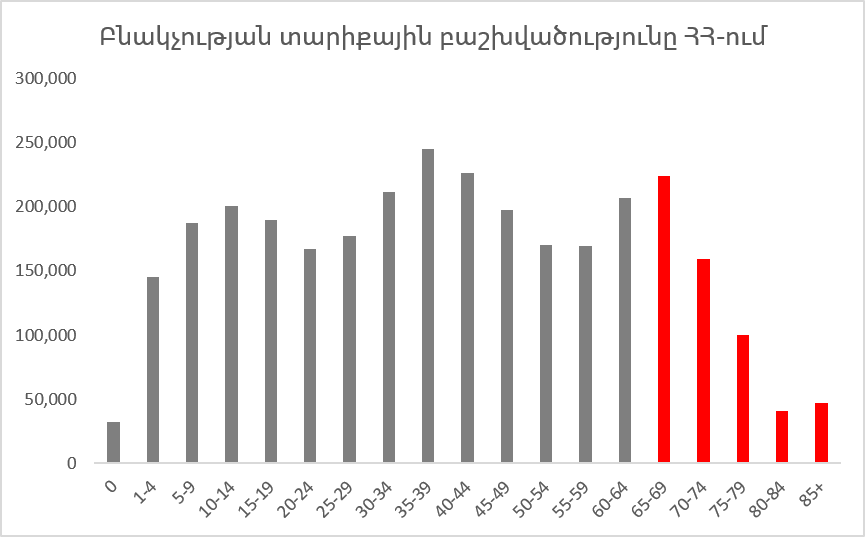
Բնակչության տարիքային բաշխվածության տվյալներով՝ Հայաստանում բնակվում է 65-ից բարձր տարիքի մոտ 570,000 մարդ, որոնցից մոտ 505,000-ը նույնականացված են որպես կենսաթոշակառու։ Միևնույն ժամանակ միջին ամսական կենսաթոշակը կազմում է 49,450 դրամ։ Այս թվերը ցույց են տալիս, որ հետադարձ հիփոթեքը կարող է ունենալ ոչ միայն շուկայական, այլև հստակ սոցիալական նշանակություն։ Այն կարող է լրացուցիչ ֆինանսական հնարավորություն ստեղծել այն մարդկանց համար, ովքեր ունեն սեփական անշարժ գույք, սակայն իրենց ամսական եկամուտներով հաճախ սահմանափակված են ոչ միայն առօրյա ծախսերի, այլև ավելի բարեկեցիկ կյանքի կազմակերպման հարցում։ Հետադարձ հիփոթեքի նպատակը միայն կենցաղային կամ առողջապահական ծախսերը հոգալը չէ։ Այս գործիքը կարող է նպաստել տարեց մարդկանց կյանքի որակի բարձրացմանը՝ հնարավորություն տալով ավելի ազատ տնօրինել սեփական ֆինանսական միջոցները։
Այն կարող է օգտագործվել կյանքի տարբեր կարիքների և նպատակների համար՝
• առողջապահական և վերականգնողական ծառայություններից օգտվելու,
• ճանապարհորդելու և ակտիվ կենսակերպ պահպանելու,
• ընտանիքի անդամներին աջակցելու,
• ավելի ապահով և բարեկեցիկ ծերություն ունենալու համար։
Միևնույն ժամանակ այն առնչվում է չափազանց զգայուն հարցերի՝ տարեց մարդկանց հիմնական բնակարանին, ընտանիքի գույքային շահերին և ապագա ժառանգական հարաբերություններին։ Հետևաբար դրա կիրառման դեպքում հատկապես կարևոր են լինելու հստակ պաշտպանական մեխանիզմները, պարտադիր խորհրդատվությունը, գույքի գնահատումը, պայմանների թափանցիկ ներկայացումը, հաշվետվողականությունը և վերահսկողությունը։
Հետադարձ հիփոթեքի կամ գույքի կապիտալի ազատման նմանատիպ գործիքները միջազգային պրակտիկայում նոր երևույթ չեն։ Դրանք տարբեր ձևաչափերով կիրառվում են մի շարք զարգացած երկրներում՝ որպես տարեց գույքատերերին լրացուցիչ ֆինանսական հնարավորություն տրամադրող մեխանիզմ։ Օրինակ՝ ԱՄՆ-ում գործում է Home Equity Conversion Mortgage ծրագիրը, որը նախատեսված է 62 և բարձր տարիքի սեփականատերերի համար և թույլ է տալիս տան կապիտալի մի մասը վերածել օգտագործելի ֆինանսական միջոցների՝ առանց գույքից անմիջապես հրաժարվելու անհրաժեշտության։ Միջազգային փորձը ցույց է տալիս, որ նման գործիքների հաջողությունը կախված է ոչ միայն օրենքի ընդունումից, այլև դրա կիրառման որակից, ֆինանսական գրագիտությունից, վերահսկողությունից, բանկային համակարգի պատրաստվածությունից և հասարակական վստահությունից։ Հենց այդ պատճառով Հայաստանի համար կարևոր է, որ գործիքի ներդրումը ուղեկցվի ոչ միայն իրավական կարգավորմամբ, այլև հանրային բացատրական աշխատանքով և պաշտպանական հստակ մեխանիզմներով։
Միևնույն ժամանակ հարկ է նշել որ Հետադարձ հիփոթեքը հանդիսանում է պարզապես գործիք և դրա օգտագործումը կախված է կենսաթոշակառուների ցանկությունից։
Տվյալների աղբյուրը՝ ՀՀ վիճակագրական կոմիտե։
Միջազգային օրինակի աղբյուրը՝ ԱՄՆ HUD/FHA Home Equity Conversion Mortgage ծրագիր։
Մշակված և համալրված ՌԷԴ Ինվեստ Գրուպ-ի կողմից։


