


Ներբեռնեք RED Invest հավելվածը


Սկանավորեք հեռախոսի տեսախցիկով՝ հավելվածը ներբեռնելու համար
© RED Invest Group 2026.
Ներբեռնեք RED Invest հավելվածը
Սկանավորեք հեռախոսի տեսախցիկով՝ հավելվածը ներբեռնելու համար
 2026-11-11
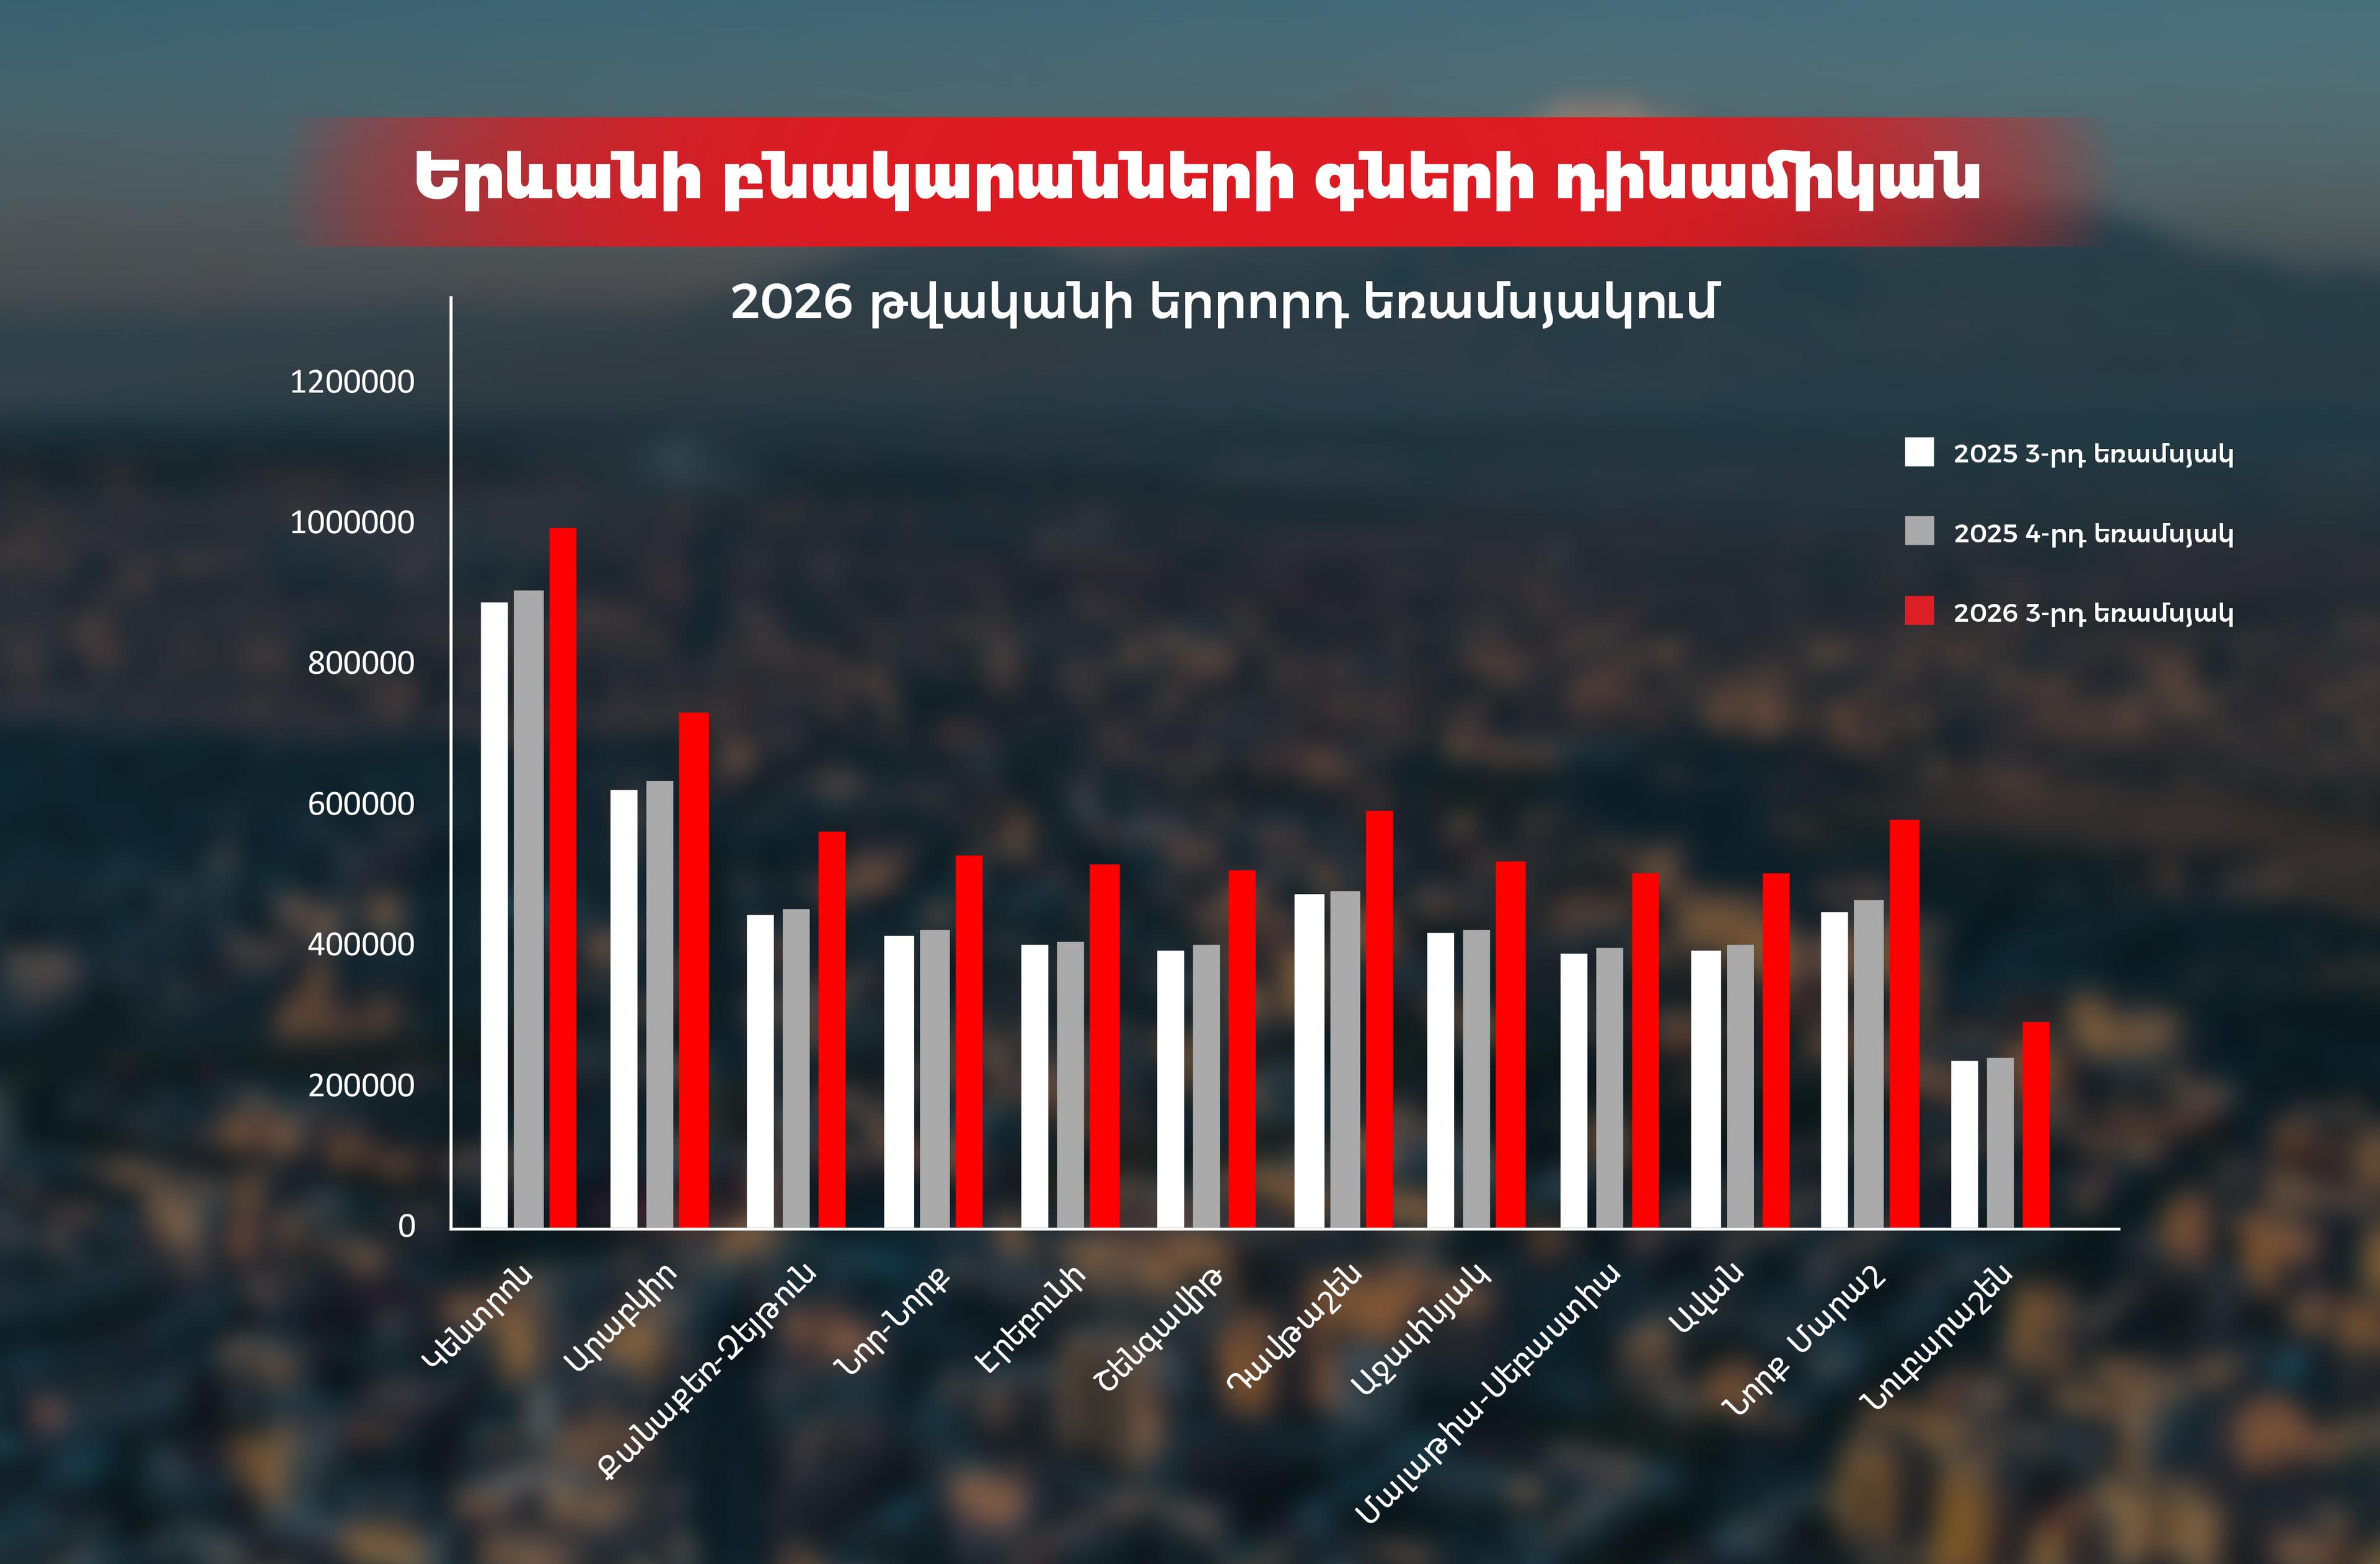
2026 թվականի երրորդ եռամսյակում Երևանի բոլոր 12 վարչական շրջաններում բնակարանների միջին գներն ավելի բարձր են եղել 2025 թվականի նույն ժամանակահատվածի համեմատ։ Աճի տեմպերը տարբեր են եղել, սակայն դրական դինամիկան չի սահմանափակվել առանձին թաղամասերով։ Այս պատկերը շուկայի դիմադրողականության և ավելի լայն պահանջարկի հնարավոր ցուցիչ է՝ եկամտային հարկի վերադարձի ծրագրի փուլային դադարեցման համատեքստում։
Գների աճին զուգահեռ ԿԲ-ի տվյալները ցույց են տալիս, որ անշարժ գույքի շուկայում գործարքային ակտիվությունը պահպանվել է։ Այս համադրությունը թույլ է տալիս ենթադրել, որ Երևանի շուկայի զարգացումն աստիճանաբար հենվում է ավելի լայն գործոնների վրա, քան միայն պետական աջակցության մեկ ծրագիրը։
| Ցուցանիշ | Արդյունք |
|---|---|
| Գների աճ գրանցած վարչական շրջաններ | 12-ից 12-ը |
| Տարեկան աճի միջակայք՝ ըստ գրաֆիկի | 11.9%–29.8% |
| Ամենաբարձր տոկոսային աճ | Շենգավիթ՝ 29.8% |
| Ամենաբարձր միջին գին | Կենտրոն՝ մոտ 993,000 դրամ/քմ |
| ԿԲ-ի տվյալներով՝ ՀՀ-ում բնակելի գույքի գործարքների աճը 2026 թ․ առաջին կիսամյակում | 46.1%՝ նախորդ տարվա նույն ժամանակահատվածի համեմատ |
ԿԲ-ի գործարքների ցուցանիշը վերաբերում է ամբողջ Հայաստանին, ոչ միայն Երևանին։ Այն ներկայացված է որպես շուկայի ընդհանուր ակտիվության լրացուցիչ համատեքստ։
Երևանում եկամտային հարկի վերադարձի ծրագիրը տարիներ շարունակ աջակցել է նորակառույց բնակարանների հիփոթեքային ձեռքբերմանը։ Նոր հիփոթեքների մասով ծրագրի փուլային դադարեցումից հետո շուկայի համար կարևոր հարց էր՝ արդյոք բնակարանների նկատմամբ պահանջարկը կպահպանվի նախկին խթանի նվազման պայմաններում։
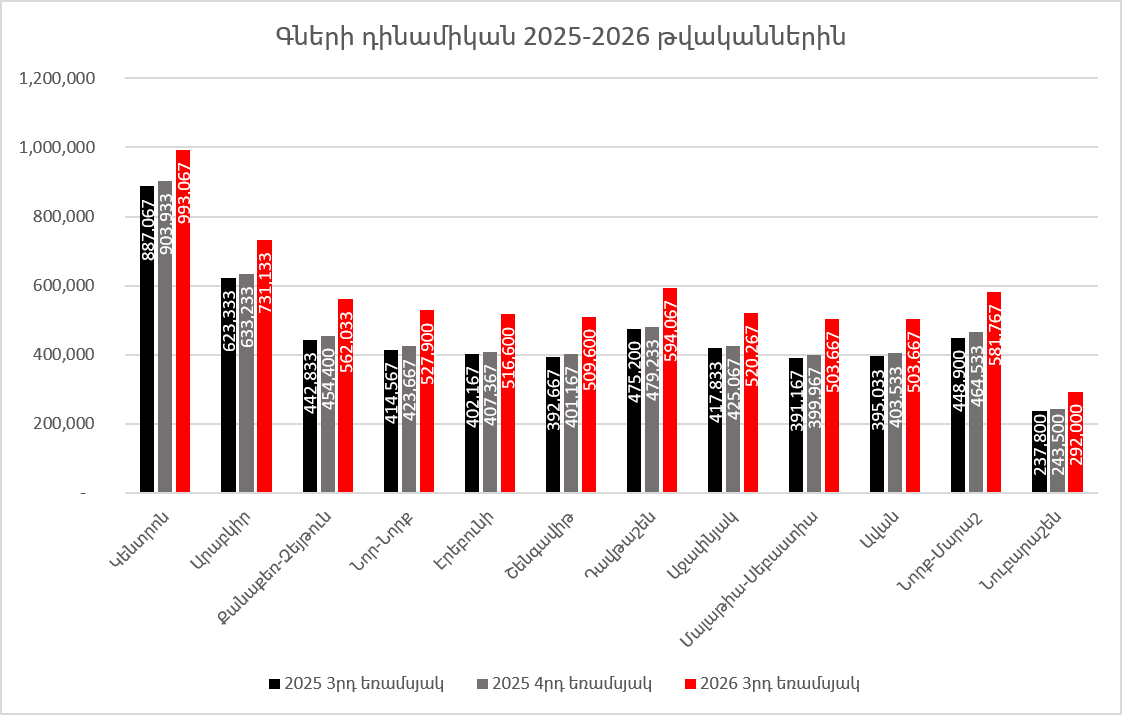
Գրաֆիկի տվյալներով՝ 2026 թվականի երրորդ եռամսյակում Երևանի բոլոր վարչական շրջաններում գները բարձր են եղել 2025 թվականի նույն ժամանակահատվածի համեմատ։ ԿԲ-ն ևս արձանագրել է, որ անշարժ գույքի նկատմամբ պահանջարկն ու հիփոթեքային ակտիվությունը պահպանվել են Երևանում ծրագրի փուլային դադարեցման պայմաններում։ Սա չի նշանակում, թե ծրագիրը նախկինում ազդեցություն չի ունեցել։ Ավելի շուտ, տվյալները ցույց են տալիս, որ այն շուկայի ակտիվության միակ աղբյուրը չէ։
ԿԲ-ի հրապարակման համաձայն՝ 2026 թվականի առաջին կիսամյակում Հայաստանում բնակելի անշարժ գույքի գործարքների քանակը նախորդ տարվա նույն ժամանակահատվածի համեմատ աճել է 46.1%-ով։ Այս ցուցանիշը վերաբերում է ամբողջ Հայաստանի շուկային, ոչ միայն Երևանին, և լրացուցիչ համատեքստ է տալիս՝ ցույց տալով, որ գների շարժին զուգահեռ պահպանվել է նաև գործարքային ակտիվությունը։
Գրաֆիկում ամենաբարձր միջին գները շարունակել են գրանցվել Կենտրոնում և Արաբկիրում։ Միաժամանակ, 2025 թվականի երրորդ եռամսյակի համեմատ ամենաարագ տոկոսային աճը գրանցվել է Շենգավիթում, Նորք-Մարաշում, Մալաթիա-Սեբաստիայում և Էրեբունիում։
Այս տարբերությունը կարող է մատնանշել Երևանի շուկայի ներսում արժևորման ավելի լայն տարածում։ Բարձր գնային հատվածներում գները շարունակում են պահպանել առաջատար դիրքերը, իսկ մի շարք այլ շրջաններում աճի արագ տեմպը կարող է արտացոլել դրանց նկատմամբ հետաքրքրության ուժեղացում կամ շուկայի աստիճանական վերագնահատում։
Բարձր տոկոսային աճը, սակայն, ինքնին չի ապացուցում, որ տվյալ շրջաններում պահանջարկն աճել է նույն չափով։ Միջին գնի վրա կարող են ազդել նաև վաճառված բնակարանների մակերեսը, շենքի տեսակը, կառուցման փուլը, բնակարանի վիճակը և տեղադիրքը։ Այդ պատճառով գրաֆիկի արդյունքները ներկայացնում են վարչական շրջանների գրանցված գնային դինամիկան, ոչ թե նույն բնակարանների արժեքի ուղիղ համեմատությունը։
Երևանի բնակարանային շուկայի շարունակական ակտիվությունը կարող է պայմանավորված լինել մի քանի փոխկապակցված գործոններով՝
Այս գործոնների ազդեցությունը գների վրա առանձին չափված չէ։ Դրանք դիտարկվում են որպես շուկայի հնարավոր շարժիչներ՝ գրաֆիկի և պաշտոնական գործարքային տվյալների համադրման հիման վրա։
Գների աճը տեղի է ունենում նաև շինարարական ակտիվության ընդլայնման պայմաններում։ Նոր բնակարանների առաջարկը կարող է մեծացնել գնորդների ընտրությունը և ժամանակի ընթացքում զսպել գների աճը, եթե առաջարկի ավելացումը գերազանցի պահանջարկի աճը։
ԿԲ-ն շինարարության և բնակելի զարգացման արագ աճի հետ մեկտեղ նշել է նաև շուկայում հնարավոր գերհագեցման ռիսկը։ Հետևաբար շուկայի հետագա զարգացումը գնահատելիս կարևոր է հետևել ոչ միայն գներին, այլև նոր առաջարկի ծավալին և գործարքների շարունակականությանը։
2026 թվականի երրորդ եռամսյակի տվյալներով՝ բնակարանների միջին գներն աճել են Երևանի բոլոր ներկայացված վարչական շրջաններում։ Այդ աճը շարունակվել է եկամտային հարկի վերադարձի ծրագրի փուլային դադարեցումից հետո, իսկ ԿԲ-ի տվյալները ցույց են տալիս, որ նույն ժամանակահատվածում բնակելի անշարժ գույքի գործարքային ակտիվությունը նույնպես պահպանվել է։
Գների տարածված աճն ու գործարքների շարունակվող ակտիվությունը շուկայի դիմադրողականության և ավելի լայն հիմքերի վրա զարգացման նշաններ են։ Դրանք կարող են ամրապնդել Երևանի բնակարանային շուկայի նկատմամբ ներդրումային վստահությունը, սակայն գների հետագա աճ չեն երաշխավորում։ Ներդրումային որոշման համար անհրաժեշտ է հաշվի առնել նաև նոր առաջարկը, վարչական շրջանը, կոնկրետ նախագիծը և ֆինանսավորման պայմանները։
Ուսումնասիրության առարկան
Վերլուծությունը վերաբերում է Երևանի 12 վարչական շրջաններում բնակարանների մեկ քառակուսի մետրի միջին գների փոփոխությանը՝ 2025 թվականի երրորդ եռամսյակի, 2025 թվականի չորրորդ եռամսյակի և 2026 թվականի երրորդ եռամսյակի համեմատությամբ։
Ելակետային տվյալները
Գրաֆիկի հիմքում օգտագործվել են յուրաքանչյուր վարչական շրջանի համար նշված եռամսյակային միջին գները։ Վերլուծության ընթացքում համեմատվել են՝
Թվային հաշվարկները
Տարեկան տոկոսային փոփոխությունը հաշվարկվել է հետևյալ բանաձևով՝
(2026 թ․ III եռամսյակի միջին գին − 2025 թ․ III եռամսյակի միջին գին) ÷ 2025 թ․ III եռամսյակի միջին գին × 100
2025 թվականի չորրորդ եռամսյակի համեմատ փոփոխությունը հաշվարկվել է նույն եղանակով՝ որպես հիմք ընդունելով այդ եռամսյակի միջին գինը։
Մեկնաբանման սկզբունքները
Հոդվածում առանձնացվում են՝
Գրաֆիկը չի ներկայացնում նույն բնակարանների գների փոփոխությունը ժամանակի ընթացքում։ Միջին գների վրա կարող է ազդել նաև տվյալ եռամսյակում իրականացված գործարքների կազմը։ ԿԲ-ի գործարքային տվյալներն ընդգրկում են ամբողջ Հայաստանը և չեն ներկայացվում որպես միայն Երևանի ցուցանիշ։
Տվյալների աղբյուրները
ՀՀ կադաստրի կոմիտե․ անշարժ գույքի շուկայի վերլուծություններ
ՀՀ կենտրոնական բանկ․ Բնակելի անշարժ գույքի գների ինդեքս, 2026 թ․ երկրորդ եռամսյակ
ՀՀ կենտրոնական բանկ․ Դրամավարկային քաղաքականության ծրագիր, 2025 թ․ չորրորդ եռամսյակ
Հեղինակներ և օգտագործված գործիքներ
Հեղինակներ՝ Սերժ Նազարյան, Վարդան Էլոյան
Հաշվարկներ և վերլուծություն՝ հոդվածի հեղինակներ
Օգտագործված գործիք՝ ChatGPT
ChatGPT-ն չի հանդիսացել վիճակագրական տվյալների սկզբնաղբյուր։ Տվյալները վերցվել են նշված աղբյուրներից, իսկ հաշվարկներն ու վերլուծական եզրահանգումները մշակվել և ստուգվել են հեղինակների կողմից։