 2025-10-30
Հարգելի ընթերցող,
Ստորև ներկայացված ամփոփ զեկույցը ներկայացնում է 2025 թվականի առաջին կիսամյակում անշարժ գույքի շուկայում նորակառույց բազմաբնակարան բնակելի շենքերին առնչվող գործարքների քանակական և տարածքային բաշխվածության համառոտ պատկերը։ Տեղեկատվությունը հիմնված է պաշտոնական աղբյուրների վրա՝ ապահովելով փաստացի և ճշգրիտ պատկերացում տվյալ թեմայի վերաբերյալ։
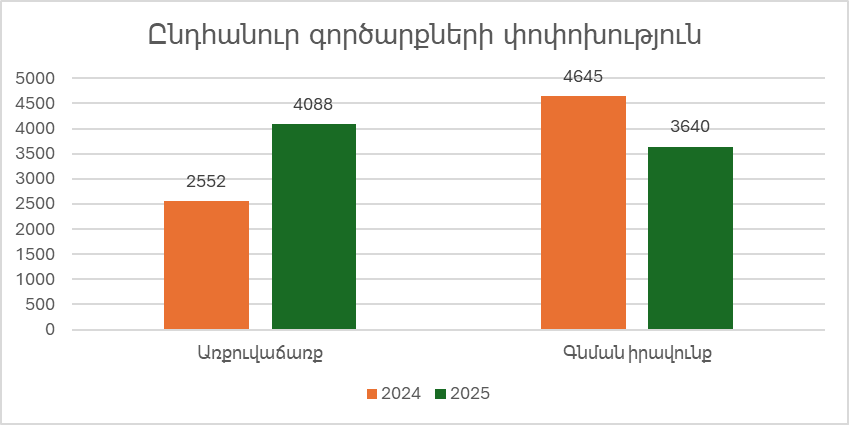
2025 թվականի առաջին կիսամյակում Երևան քաղաքում իրականացվել է նորակառույց բազմաբնակարան բնակելի շենքերին առնչվող 4088 առքուվաճառքի գործարք, որոնցից 3682 միավոր ձեռք է բերվել կառուցապատողներից։ 2024 թվականի նույն ժամանակահատվածում գործարքների թիվը կազմել է 2552, որոնցից 2248-ը՝ նույնպես կառուցապատողներից։
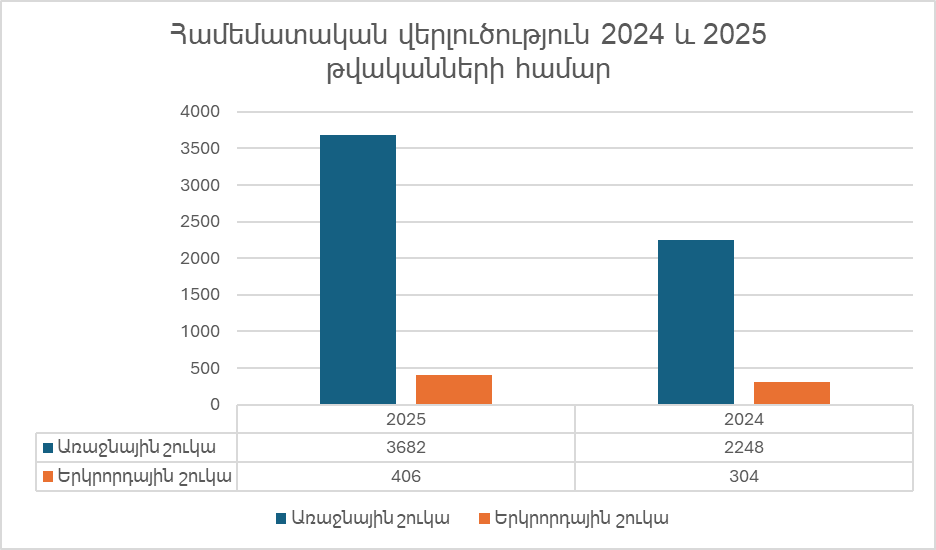
Թեև ընթացիկ տարվա առաջին կիսամյակում առքուվաճառքի գործարքների ծավալը գերազանցում է նախորդ տարվա նույն ժամանակահատվածի ցուցանիշները, սակայն հարկ է նկատել, որ գնման իրավունքով ձեռքբերված բնակարանները հետագայում կարող են վերաձևակերպվել որպես սեփականության իրավունքով գործարքներ։ Այս գործընթացը հանգեցնում է գործարքների կրկնակի գրանցման, ինչը կարող է խեղաթյուրել շուկայի իրական ակտիվությունը։
Անդրադառնալով տարածքային բաշխվածությանը՝ հարկ է նշել, որ նորակառույց բազմաբնակարան բնակելի շենքերի առքուվաճառքի գործարքները Երևանում ունեն բևեռացված կառուցվածք։ Գործարքների գրեթե կեսը բաժին է հասնում ընդամենը երկու վարչական շրջանի՝ Կենտրոն և Արաբկիր։
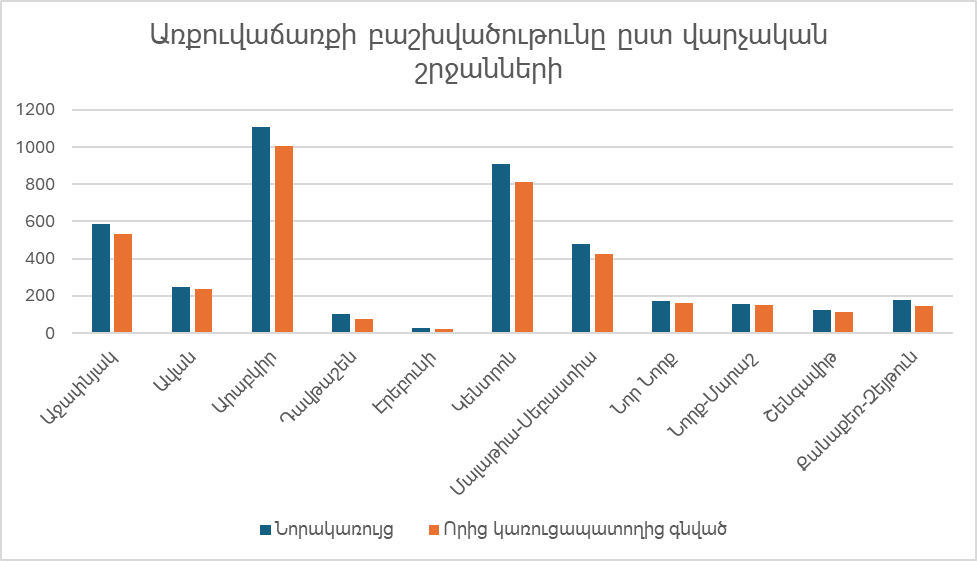
Սակայն շուկայի մասին ամբողջական պատկերացում կազմելու համար անհրաժեշտ է ուսումնասիրել նաև գնման իրավունքով ձեռքբերված բնակարանների քանակը, քանի որ այս գործարքները կազմում են շուկայի զգալի մասնաբաժինը։
Գնման իրավունքով ձեռքբերումները հանդիսանում են շուկայի վաղ ազդակային ցուցիչներ։ Դրանք արտացոլում են ոչ միայն ընթացիկ պահանջարկը, այլ նաև գնորդների կանխատեսումները, վստահությունը կառուցապատողների նկատմամբ և շուկայի երկարաժամկետ ակնկալիքները։
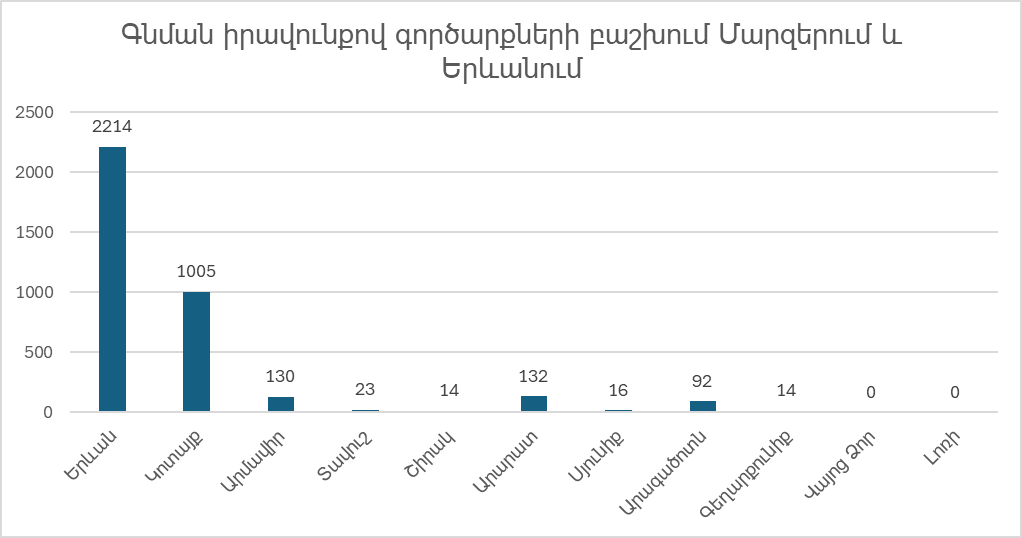
Այստեղ նույնպես նկատվում է ակնհայտ բևեռացում։ Գնման իրավունքով իրականացված գործարքների գերակշիռ մասը կենտրոնացած է Երևան քաղաքում և Կոտայքի մարզում։ Ընդհանուր 3640 գործարքից 3119-ը բաժին են հասնում հենց այս երկու տարածքներին՝ կազմելով շուկայի մոտ 86%։
Այս բաշխվածությունը վկայում է, որ կառուցապատման հիմնական ծավալները և ներդրումային ակտիվությունը կենտրոնացած են մայրաքաղաքում և դրա մերձակա տարածքներում։ Երևանը՝ որպես տնտեսական և վարչական կենտրոն, և Կոտայքը՝ որպես կառուցապատման ակտիվ գոտի, շարունակում են ձևավորել առաջնային շուկայի առանցքը։
Ավելի խորքային ուսումնասիրելով Երևանի շուկայում գնման իրավունքով գործարքների բաշխումը՝ պարզ է դառնում, որ դրանք փոքրիշատե ավելի ցրված են՝ համեմատած առքուվաճառքի գործարքների հետ։ Թեև շուկայի կենտրոնացումը պահպանվում է Կենտրոն և Արաբկիր վարչական շրջաններում, գնման իրավունքով ձեռքբերումները նկատելիորեն տարածված են նաև այլ շրջաններում՝ ինչպես Աջափնյակում, այնպես էլ Ավանում, Նոր Նորքում և Մալաթիա-Սեբաստիայում։
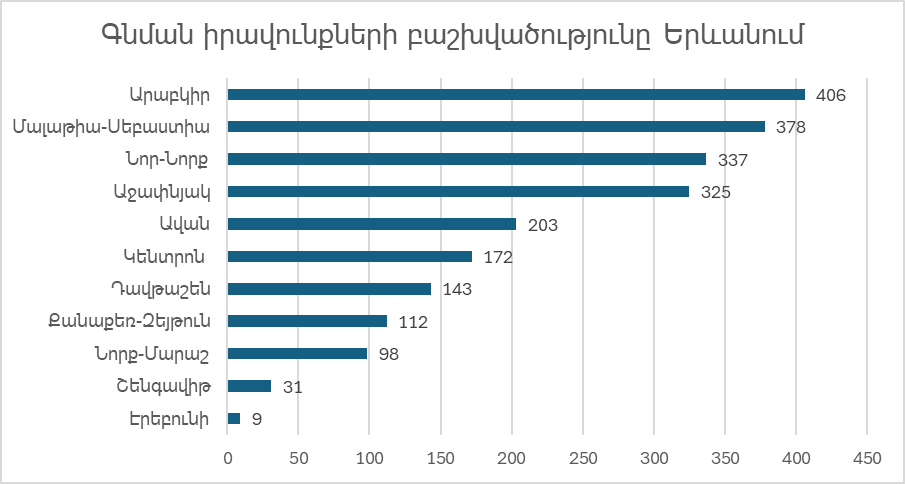
Այս բոլոր տվյալները վկայում են, որ շուկայում պահանջարկը պահպանվում է կայուն մակարդակի վրա, իսկ տարածված բացասական սպասումները՝ կապված շուկայի անկման կամ գնորդների պասիվության հետ, չեն հաստատվում փաստացի ցուցանիշներով։
Այնուամենայնիվ, շուկայի շարժման ամբողջական պատկերն ստանալու համար անհրաժեշտ է իրականացնել համեմատական վերլուծություն՝ 2025 և 2024 թվականների նույն ժամանակաշրջանների միջև։ Միայն այդ կերպ հնարավոր կլինի գնահատել ոչ միայն թվային փոփոխությունները, այլ նաև կառուցվածքային միտումները և շուկայի զարգացման ուղղությունները։
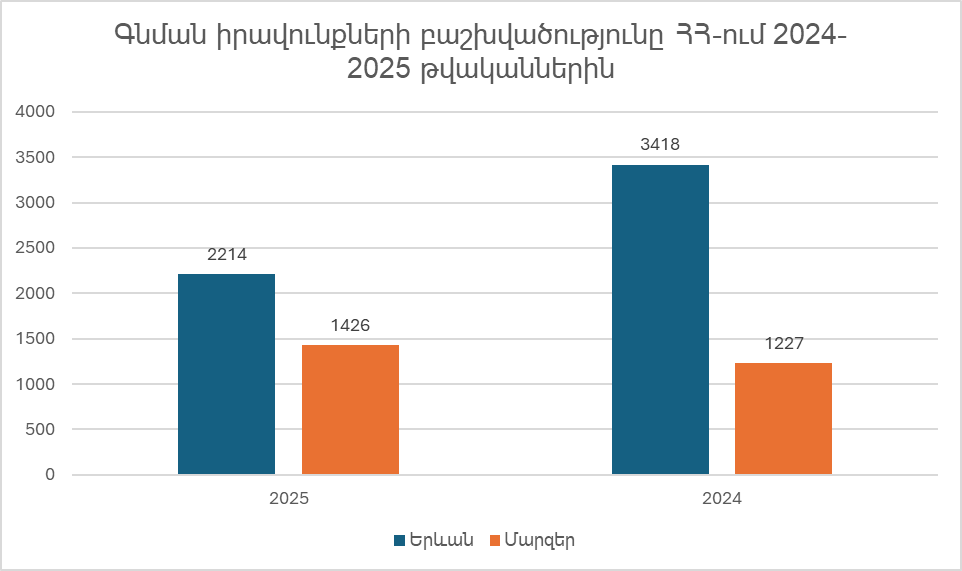
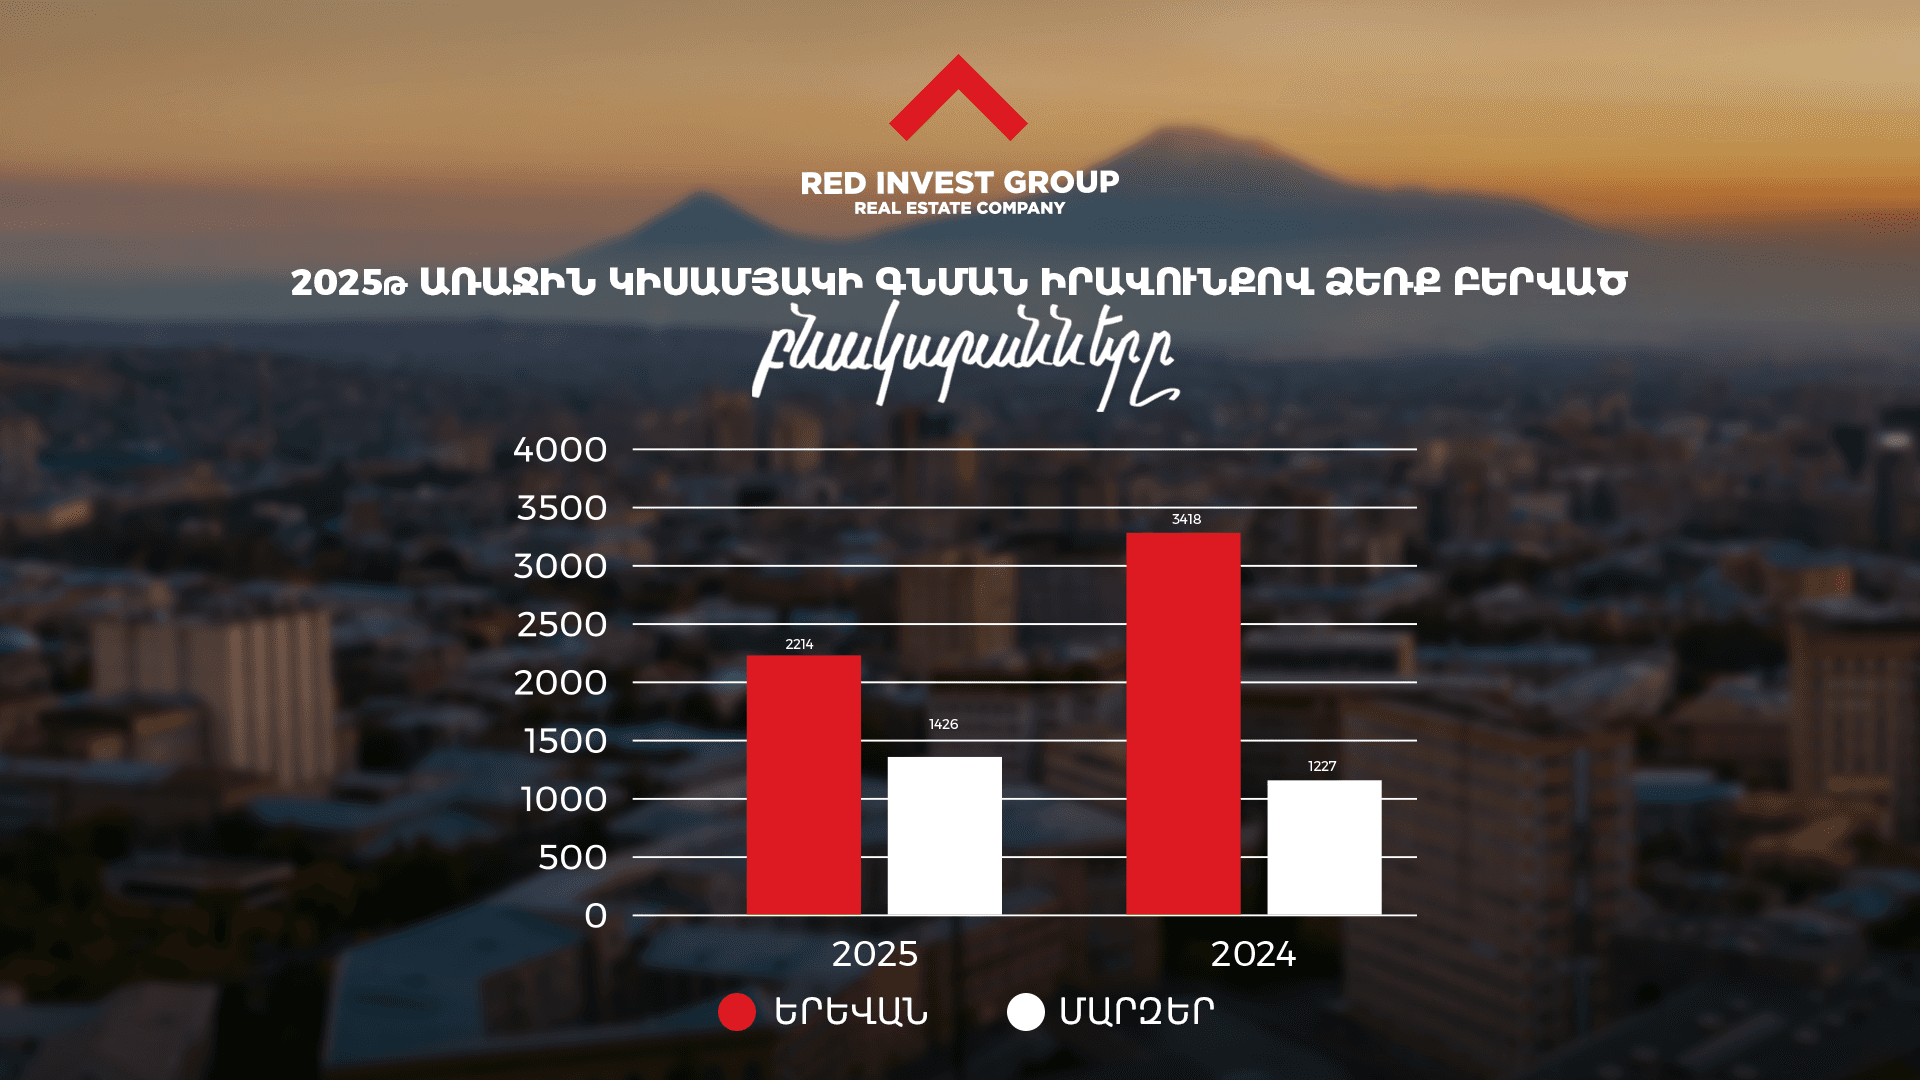
Չնայած այն հանգամանքին, որ գնման իրավունքով գործարքների թիվը նվազել է՝ 4645-ից դառնալով 3640, այդ փոփոխությունը կարելի է դիտարկել որպես շուկայական նորմալ ճշգրտում։ Նվազումը տեղի է ունեցել եկամտահարկի վերադարձի մասին օրենքի գործողության դադարեցման ֆոնին, որը նախկինում գործել է ամբողջ Հայաստանի տարածքում, սակայն 2025 թվականի սկզբից շարունակել է գործել միայն մարզերում։
Շուկայում տիրող տրամադրությունների համաձայն՝ օրենքի դադարեցումը մայրաքաղաքում ընկալվում էր որպես լուրջ ռիսկ, և տարածված էր կանխատեսում, որ շուկան կարող է ենթարկվել կոլապսի։ Սակայն փաստացի տվյալները ցույց են տալիս, որ նման սցենարը չի իրականացել։ Գործարքների թվի պահպանումը և շուկայի շարունակական ակտիվությունը վկայում են, որ պահանջարկը դիմակայել է արտաքին ճնշումներին, իսկ շուկան՝ պահպանել է իր կառուցվածքային կայունությունը։
Այսպիսով, գնման իրավունքով գործարքների նվազումը պետք է դիտարկել ոչ թե որպես ճգնաժամային ազդակ, այլ որպես շուկայի ադապտացիա՝ փոփոխված հարկային միջավայրին, հատկապես հաշվի առնելով, որ օրենքի փոփոխությունը վերաբերում էր միայն մայրաքաղաքին։
Շուկայի պահանջարկը ավելի լավ պատկերացնելու նպատակով ստորև ներկայացված է սկզբում տեղադրված գրաֆիկի մանրամասն բացվածքը։ Այն ցույց է տալիս, թե ինչպես է փոփոխվել պահանջարկի կողմի հետաքրքրության շրջանակը՝ ըստ ժամանակի կամ գործոնների։
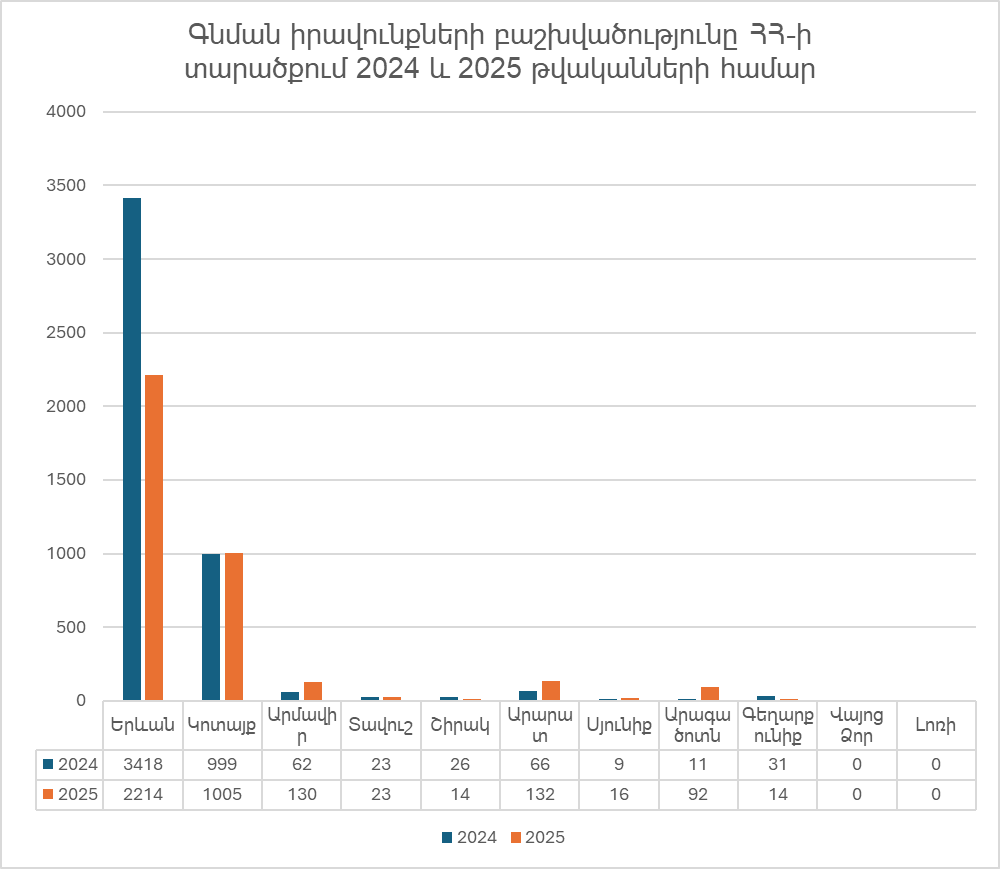
Երևանի շուկայի փոփոխության ազդեցությունը ընդհանուր ՀՀ շուկայում գնահատելու համար անհրաժեշտ է առանձին ուսումնասիրել մայրաքաղաքում գնման իրավունքով գործարքների քանակը՝ ընթացիկ և նախորդ տարվա նույն ժամանակահատվածներում։
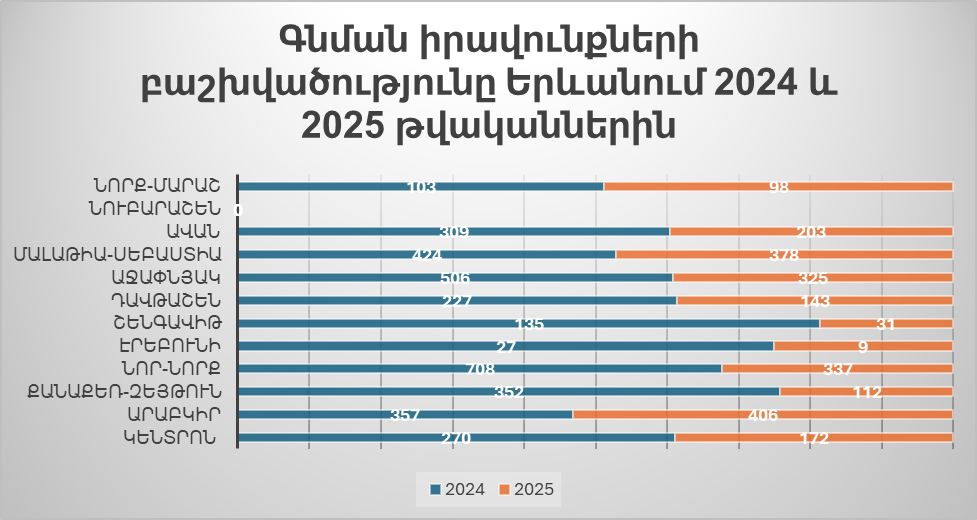
Ամփոփելով համեմատական վերլուծությունը՝ կարող ենք արձանագրել, որ թվերը միանշանակ վկայում են շուկայում ընդհանուր գործարքների աճի մասին։ Եթե 2024 թվականի առաջին կիսամյակում արձանագրվել է 7197 գործարք, ապա 2025 թվականի նույն ժամանակահատվածում այդ թիվը հասել է 7728-ի։ Այս փոփոխությունը նշանակում է, որ ընդհանուր գործարքների քանակը աճել է 531-ով, ինչը կազմում է մոտ 7.38% աճ։
Այս աճը, հատկապես հաշվի առնելով եկամտահարկի վերադարձի օրենքի փոփոխությունը և շուկայում տիրող նախորդ բացասական կանխատեսումները, վկայում է պահանջարկի կայունության, գնորդների վստահության և շուկայի հարմարվողականության մասին։
Թվային դինամիկան ցույց է տալիս, որ շուկան ոչ միայն դիմակայել է արտաքին ազդակներին, այլ նաև պահպանել է իր ակտիվությունը՝ թե՛ առքուվաճառքի, թե՛ գնման իրավունքով գործարքների մակարդակով։
Շուկայի պահանջարկի ամբողջական գնահատման համար անհրաժեշտ է ուսումնասիրել նաև այն ապրանքները, որոնք առավել հաճախ են հայտնվում գործարքներում։ Առանց շուկայում գերակշռող պրոդուկտների վերլուծության, պահանջարկի պատկերը մնում է թերի և կարող է հանգեցնել սխալ եզրակացությունների։
Ուստի, շուկայի պահանջարկի կառուցվածքը առավել ամբողջական պատկերացնելու նպատակով, առանձնացրել ենք Երևան քաղաքում գնման իրավունքով ձեռքբերված բնակարանները՝ ըստ մակերեսային խմբերի։
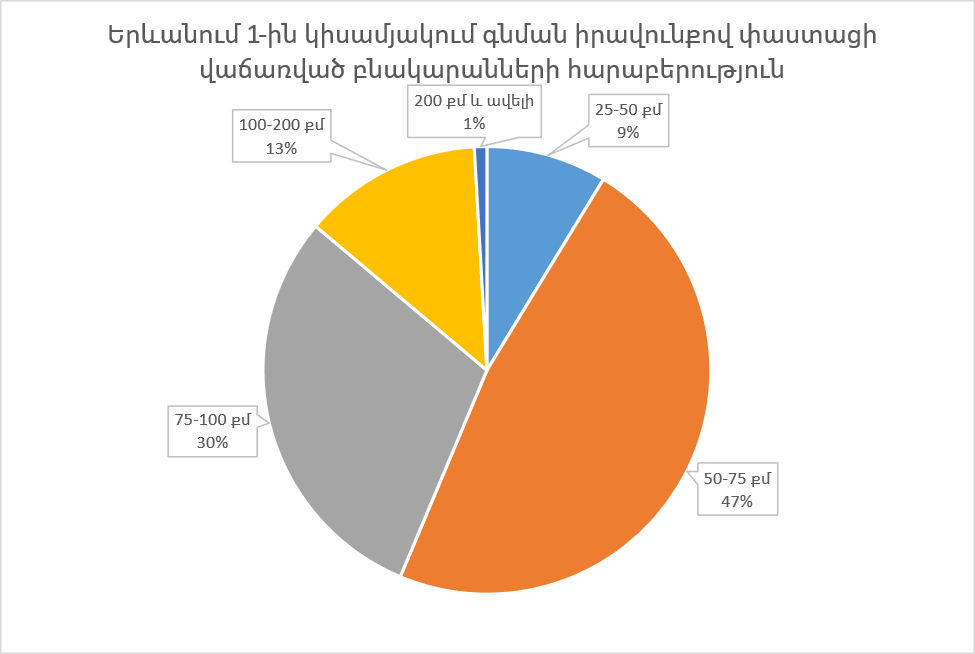
Վերլուծության արդյունքներով՝ Երևան քաղաքում գնման իրավունքով ձեռքբերված բնակարանների գրեթե կեսը (մոտ 50%) վերաբերում է 50–75 քմ մակերեսով բնակարաններին։ Բացի այդ, մոտ 30% գործարքներ իրականացվել են 75–100 քմ մակերեսային խմբում, ինչը վկայում է միջին չափի բնակարանների նկատմամբ կայուն և գերակշռող պահանջարկի մասին։
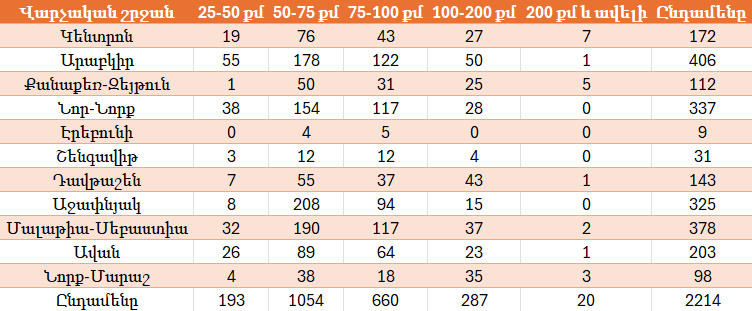
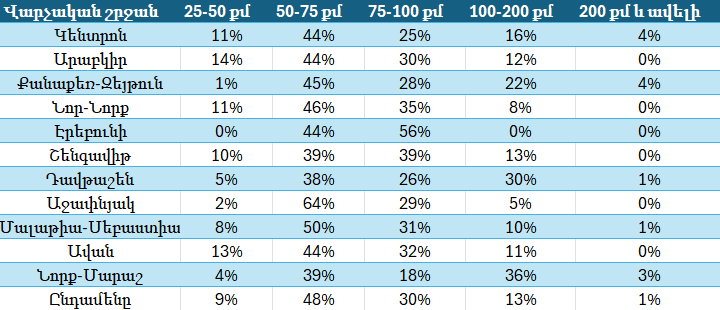
Ահա աղյուսակային ներկայացում՝ ըստ Երևան քաղաքում գնման իրավունքով ձեռքբերված բնակարանների մակերեսի, գործարքների քանակի, տոկոսային բաժանման և վարչական շրջանների։ Տվյալները հիմնված են 2025 թվականի վերջին հրապարակումների վրա։
Վերջին ամիսների դիտարկումները ցույց են տալիս, որ բնակարանային շուկայում պահանջարկը շարունակում է պահպանվել՝ հատկապես այն բնակարանների նկատմամբ, որոնք ունեն հարմար մակերես և տեղակայված են հասանելի վարչական շրջաններում։ Չնայած որոշ կանխատեսումներին՝ կապված պահանջարկի հնարավոր անկման հետ, գործնականում նման միտում չի արձանագրվում։ Գնորդների հետաքրքրությունը կայուն է, իսկ գործարքների կառուցվածքը վկայում է, որ շուկան դեռ ակտիվ է։
Միաժամանակ, շուկայում նկատվող չնչին տատանումները՝ պայմանավորված տարբեր գործոնների փոփոխությամբ, պետք է դիտարկել որպես բնական ինքնակարգավորման մեխանիզմ, այլ ոչ թե համակարգային ճգնաժամ կամ կոլապս։ Այսպիսի շարժումները բնորոշ են ցանկացած զարգացող շուկայի, և դրանց ճիշտ ընթերցումը կարևոր է՝ իրավիճակը ճիշտ գնահատելու և հավասարակշռված որոշումներ կայացնելու համար։


