 2025-12-11
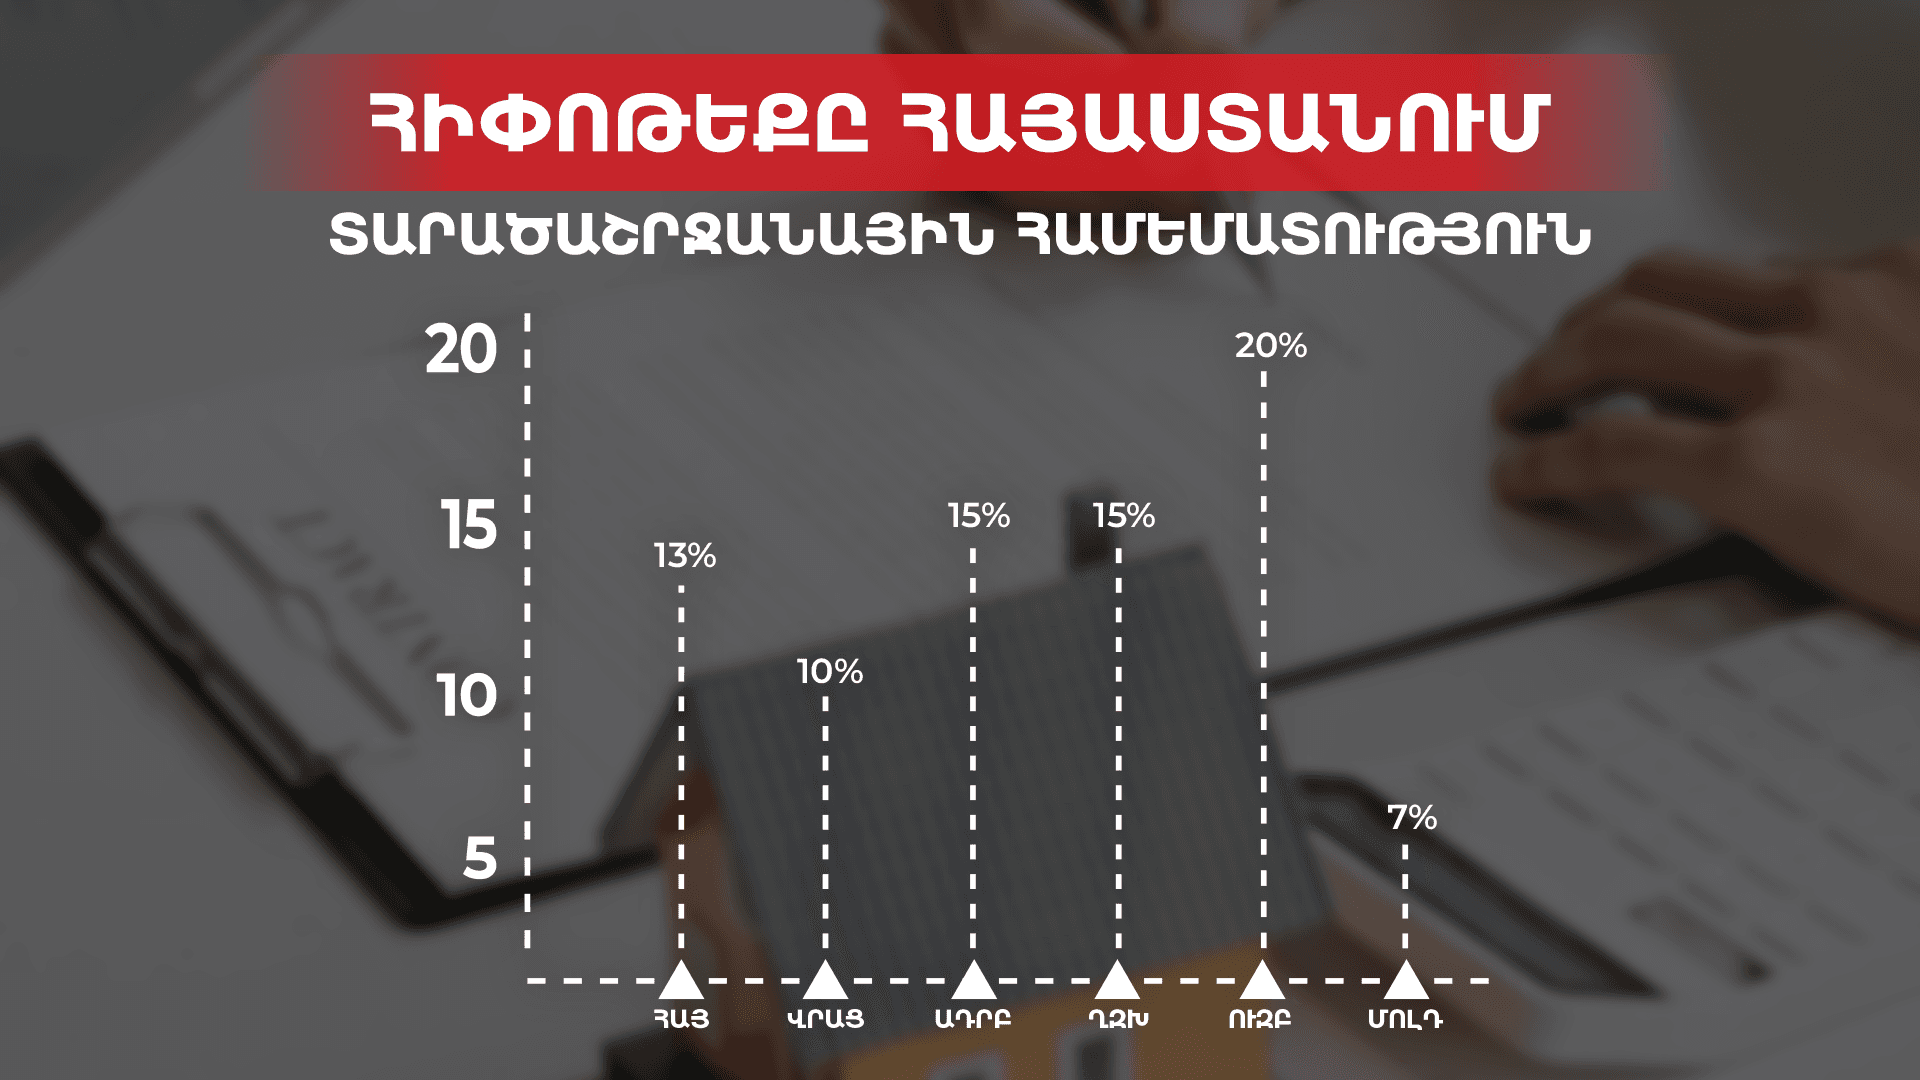
Հիփոթեքը ֆինանսական հիմնական գործիք է բնակարանային և անշարժ գույքի շուկայում, որը միաժամանակ ապահովում է բնակարան ձեռք բերելու հնարավորություն և բանկի համար՝ մինիմալ վարկային ռիսկ։Այն որպես վարկային պրոդուկտ առանձնանում է իր երկարաժամկետությամբ, ապահովվածությամբ և սոցիալական նշանակությամբ։
Հայաստանում հիփոթեքի լայն տարածումը պայմանավորված էր եկամտահարկի հետվերադարձի օրենքի ընդունմամբ որը թույլ տվեց աշխատող քաղաքացիներին իրենց վճարած եկամտահարկը հետ ստանալ և ուղղել հիփոթեքի տոկոսագումարների մարմանը։ Այս մեխանիզմը զգալիորեն նվազեցրեց ամսական բեռը և հասանելի դարձրեց բնակարան գնելը միջին եկամուտ ունեցող ընտանիքների համար։ Հազարավոր մարդիկ առանց մեծ ֆինանսական պատրաստվածության կարողացան մուտք գործել բնակարանային շուկա ինչի արդյունքում պահանջարկը կտրուկ աճեց և շինարարական ոլորտում սկսվեց ակտիվ բում: Հիփոթեքը ունի ինչպես առավելություններ այնպես էլ ռիսկեր Առավելություններից են մեծ գումարների հասանելիությունը երկարաժամկետ մարումը փոքր ամսական վճարներով և համեմատաբար ցածր տոկոսադրույքը: Ռիսկերը կապված են վարկառուի չվճարման դեպքում գույքի կորստի հետ ինչպես նաև երկարաժամկետ պարտավորության պատճառով ֆինանսական ճկունության սահմանափակման հետ:
Եկամտահարկի հետվերադարձի ծրագիրը դադարեց նոր պայմանագրերի համար սակայն արդեն ձեռք բերված հազարավոր բնակարանները վկայում են որ այս քաղաքականությունը մեծ սոցիալական ազդեցություն ունեցավ Հիփոթեքը Հայաստանում ոչ միայն ֆինանսական գործիք է այլև սոցիալական քաղաքականության կարևոր բաղադրիչ որը հնարավորություն տվեց հազարավոր մարդկանց իրականացնել իրենց բնակարանային երազանքը և միաժամանակ խթանեց շինարարական ու ֆինանսական շուկաների զարգացումը:
Հիփոթեքային վարկի շուկայի գնահատումը պահանջում է դիտարկել ոչ միայն առաջարկվող պայմանները և սպառողի տեսանկյունից դրա հասանելիությունը, այլև այն մասշտաբային էֆեկտները, որոնք ձևավորվում են երկրի տնտեսության և սոցիալական միջավայրի վրա։ Այս համատեքստում կարևոր է Հայաստանի փորձը դիտարկել համեմատական դաշտում՝ ընտրելով Անդրկովկասի մյուս երկու երկրները՝ Վրաստանը և Ադրբեջանը, ինչպես նաև այն պետությունները, որոնց տնտեսության կառուցվածքը, հասարակության կենսամակարդակը և հետխորհրդային անցյալը առավելագույնս մոտ են Հայաստանի տնտեսությանը։
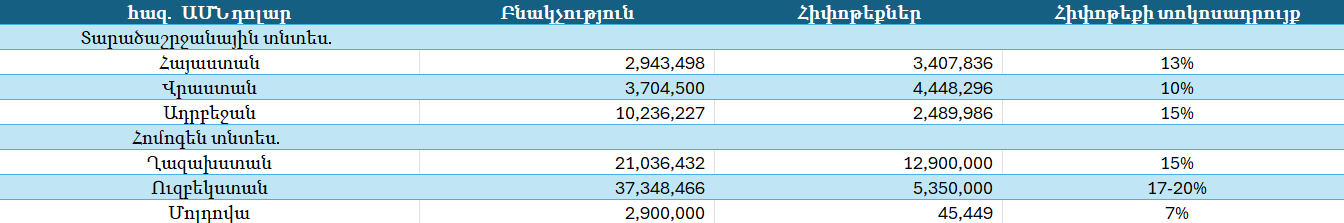
Այս ընտրությունը թույլ է տալիս բացահայտել ոչ միայն տարածաշրջանային նմանություններն ու տարբերությունները, այլև ընդհանուր օրինաչափությունները, որոնք բնորոշ են փոքր շուկաներով, սահմանափակ ֆինանսական ռեսուրսներով և սոցիալական քաղաքականության միջոցով խթանվող բնակարանային պահանջարկ ունեցող երկրներին։
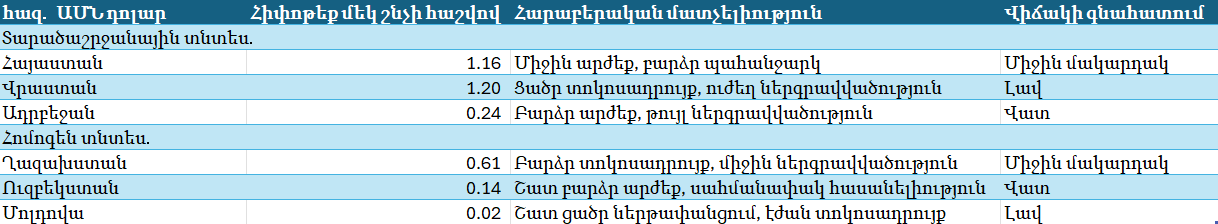
Տվյալների հիմքում ընկած է Հայաստանի դիրքը հիփոթեքային շուկայում, և համեմատական վերլուծությունն իրականացված է Հայաստանի նկատմամբ՝ որպես բազիսային գնահատման միավոր։ Վերլուծությունից երևում է, որ Վրաստանը որոշակի առավելություն ունի Հայաստանի նկատմամբ, քանի որ հիփոթեքային տոկոսադրույքները այնտեղ ավելիցածր են, իսկ մեկ շնչի հաշվով ներգրավվածությունն ավելի բարձր, ինչը ցույց է տալիս ավելի մատչելի և ակտիվ շուկա։ Ադրբեջանը զգալիորեն հետ է մնում Հայաստանից, քանի որ բարձր տոկոսադրույքները և մեկ շնչի հաշվով շատ ցածր ներգրավվածությունը սահմանափակում են շուկայի հասանելիությունը։ Ղազախստանում շուկայի ծավալը մեծ է, սակայն բնակչության չափի պատճառով մեկ շնչի հաշվով ցուցանիշները ավելի ցածր են, իսկ ավելի բարձր տոկոսադրույքները այն դարձնում են համեմատաբար պակաս մատչելի Հայաստանի համեմատ։ Ուզբեկստանը ունի ամենաթույլ դիրքերը՝ շատ բարձր տոկոսադրույքների և մեկ շնչի հաշվով չափազանց ցածր ներգրավվածության պատճառով, ինչն այն զգալիորեն հեռու է թողնում Հայաստանից։ Մոլդովան տոկոսադրույքների առումով առավել մատչելի է, սակայն հիփոթեքային շուկայի չափն ու ներթափանցումը շատ փոքր են, ինչի հետևանքով այն նույնպես հետ է մնում Հայաստանից։ Ընդհանուր առմամբ Հայաստանը տարածաշրջանում ունի կայուն, համեմատաբար հասանելի և բավական բարձր ներգրավված հիփոթեքային շուկա։ Վերլուծության մեջ օգտագործված բոլոր տվյալները կազմված են 2024 թվականի դեկտեմբերի 31-ի դրությամբ։
Կատարենք համեմատական հաշվարկ՝ ելնելով մեկ անձի համար անհրաժեշտ նվազագույն բնակարանային մակերեսից՝ 25 քմ։ Վերցնենք նշված երկրների մայրաքաղաքներում բնակարանների մեկ քառակուսի մետրի միջին արժեքը և հաշվենք, թե այդ մակերեսի ձեռքբերման դեպքում հիփոթեքային վարկավորման տարեկան վճարը ինչ տոկոս է կազմում տվյալ երկրի ՀՆԱ-ի մեկ շնչի հաշվով։
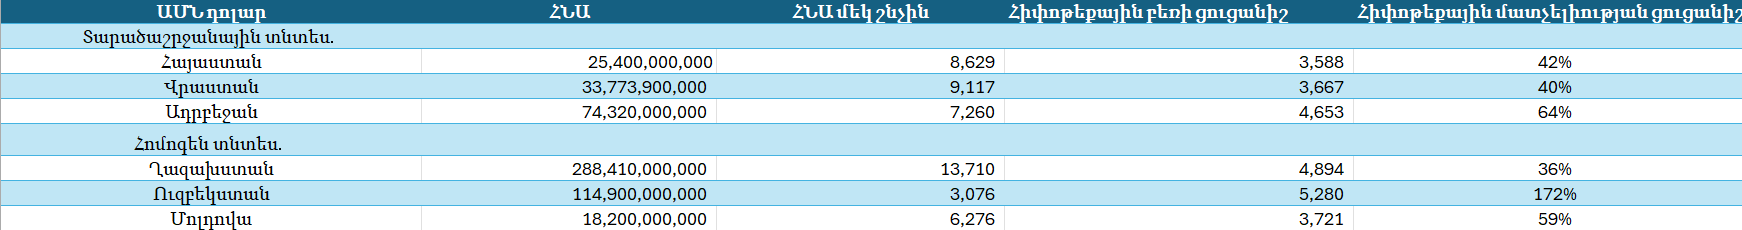
Հայաստանի բնակարանային շուկան այսօր կարելի է բնութագրելորպեսմիջինծանրաբեռնվածությամբշուկա։ՏարեկանհիփոթեքայինբեռըկազմումէՀՆԱմեկշնչիմոտ 42 տոկոս, ինչընշանակումէ, որբնակարանգնելըմիջինեկամուտունեցողմարդուհամարդժվարէ, բայցհնարավոր։Վրաստանումցուցանիշըգրեթենույննէ՝ 40 տոկոս, ևերկուերկրներումիրավիճակըհամեմատելիէ։Ադրբեջանումբեռըզգալիորենբարձրէ՝ 64 տոկոս, ինչըբնակարանայինշուկանդարձնումէավելիծանրևքիչմատչելի։Ղազախստանումցուցանիշըզգալիորենցածրէ՝ 36 տոկոս, ևայնտեղբնակարանգնելըհամեմատաբարավելիհեշտէ։Ուզբեկստանումպատկերըծայրահեղէ՝ 172 տոկոս, ինչըփաստումէ, որմիջինեկամուտունեցողմարդուհամարբնակարանգնելըգրեթեանհնարէ։Մոլդովայումցուցանիշը 59 տոկոսէ, ևշուկանավելիմոտէԱդրբեջանիիրավիճակին։
Այս համատեքստում Հայաստանը կարելի է դիտարկելորպեսհավասարակշռվածշուկա․ այն ավելի լավ դիրքումէ, քանԱդրբեջանըևՄոլդովան, բայցավելիծանրաբեռնվածէ, քանՎրաստանըևՂազախստանը։Սացույցէտալիս, որՀայաստանումբնակարանայինշուկանունիորոշակիկայունություն, սակայնմատչելիությանբարելավմանհամարանհրաժեշտէեկամուտներիաճևտոկոսադրույքներինվազում։
Տվյալները փաստում են, որ հիփոթեքը Հայաստանում ոչ միայն ֆինանսական գործիք է, այլև սոցիալական քաղաքականության կարևոր բաղադրիչ, որն արդեն իսկ փոխել է հազարավոր ընտանիքների կյանքը և խթանել շինարարական ու ֆինանսական շուկաների զարգացումը։ Սակայն երկարաժամկետ կայունության և մատչելիության ապահովման համար անհրաժեշտ է եկամուտների աճ, տոկոսադրույքների նվազում և պետական քաղաքականության շարունակական աջակցություն։
Այսպիսով, Հայաստանը ներկայումս ունի հավասարակշռված, բայց բարելավման կարիք ունեցող հիփոթեքային շուկա, որը կարող է դառնալ սոցիալական և տնտեսական զարգացման հուսալի հենասյուն, եթե շարունակվեն եկամուտների բարձրացման և ֆինանսական ռիսկերի նվազեցման ուղղված քայլերը։


