 2026-06-03
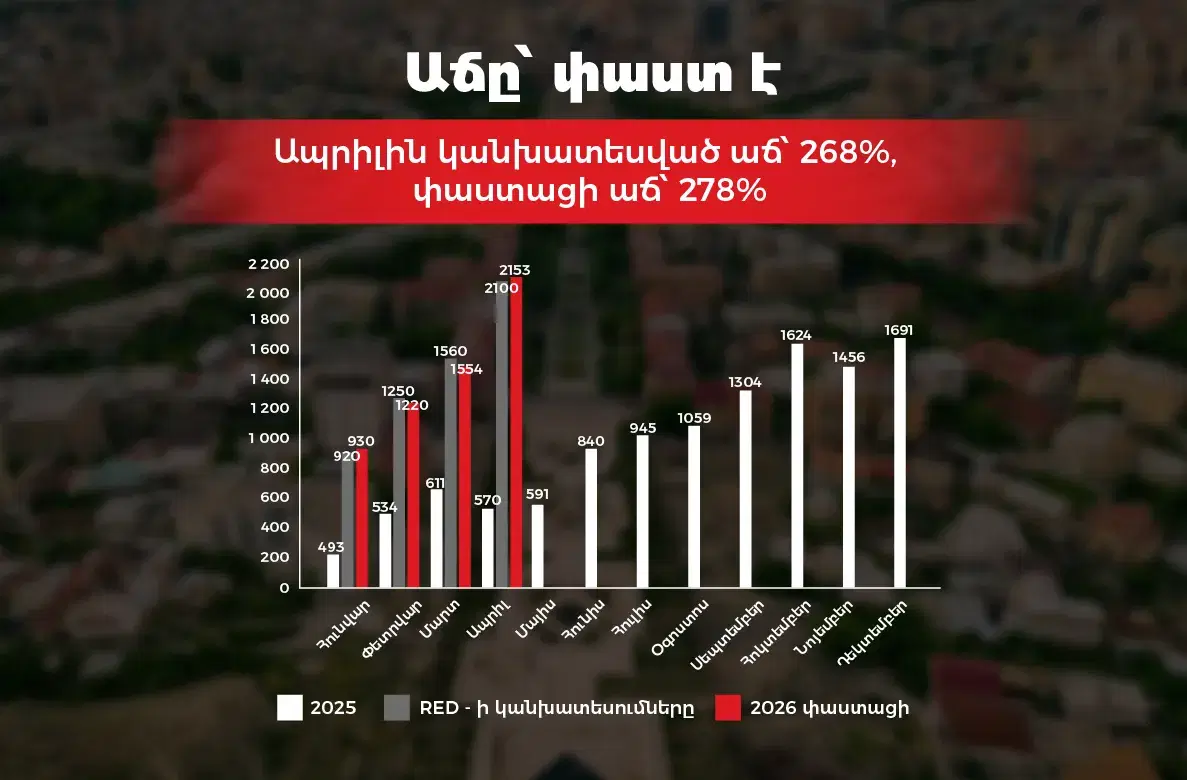
За первые четыре месяца 2026 года на первичном рынке недвижимости Республики Армения было зарегистрировано 5 893 сделки, тогда как за аналогичный период 2025 года этот показатель составлял 2 208 сделок.
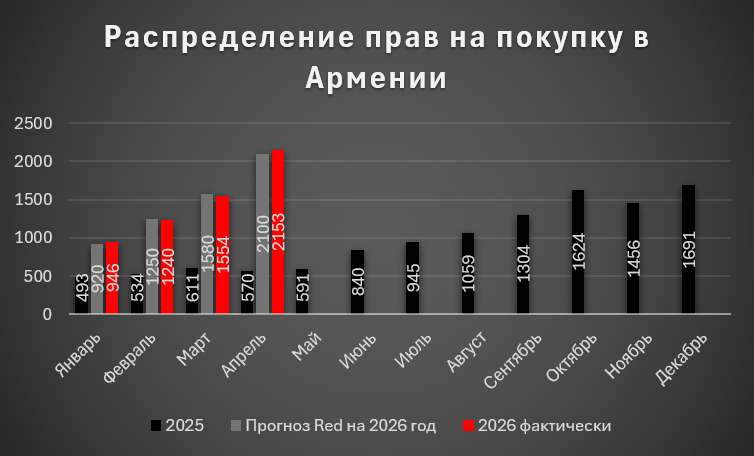
График наглядно демонстрирует основные показатели первых четырех месяцев:
• Январь–апрель 2025 г. — 2 208 сделок
• Январь–апрель 2026 г. — 5 893 сделки
• Рост — 3 685 сделок
• Годовой рост — 167%
Сравнение данных показывает, что рыночная активность формировалась не за счет одного отдельного месяца, а на протяжении всего рассматриваемого периода. Если в январе–апреле 2025 года рынок в среднем фиксировал около 552 сделок в месяц, то в 2026 году этот показатель достиг 1 473 сделок.
Особенно примечателен результат апреля, когда было зарегистрировано 2 153 сделки — это самый высокий показатель за первые четыре месяца года. Примечательно, что количество сделок, совершенных только в апреле, практически сравнялось с общим объемом сделок за первые четыре месяца 2025 года, что свидетельствует о масштабах текущей рыночной активности.
Из 2 153 сделок, зарегистрированных в апреле, 1 108 пришлись на Ереван.
Основные показатели апреля выглядят следующим образом:
• Общее количество сделок — 2 153
• Ереван — 1 108 сделок
• Доля Еревана — 51,5%
Это означает, что каждая вторая сделка на первичном рынке страны была совершена в столице. Примечательно, что такой результат зафиксирован в условиях, когда программа возврата подоходного налога в Ереване уже не действует, хотя на протяжении многих лет она считалась одним из ключевых факторов поддержки первичного рынка. Фактические данные показывают, что рынок Еревана продолжает сохранять высокую активность благодаря жилищному спросу, инвестиционному интересу и новым проектам, представленным на рынке.
В первые месяцы 2026 года на рыночную активность продолжали влиять несколько важных факторов. Прежде всего, это приближение сроков завершения программы возврата подоходного налога в населенных пунктах, прилегающих к Еревану, что побудило многих покупателей быстрее принимать решения. Вторым важным фактором являются механизмы рассрочки, предлагаемые застройщиками. В последние годы они стали одним из ключевых инструментов продаж, расширяя круг покупателей, которые могут выйти на рынок без немедленного привлечения ипотечного финансирования.
Одновременно продолжается рост предложения новых проектов, что предоставляет покупателям более широкий выбор и способствует увеличению количества сделок. Следует также отметить, что в последние годы первичный рынок вызывает все больший интерес у покупателей, приобретающих недвижимость в инвестиционных целях, что формирует дополнительный спрос, особенно в сегменте новостроек.
Данные за первые четыре месяца 2026 года показывают, что рост первичного рынка был сформирован не под влиянием одного фактора, а в результате сочетания нескольких процессов. С одной стороны, продолжается влияние государственных программ поддержки в тех населенных пунктах, где они еще действуют. С другой стороны, рынок постепенно адаптируется к новым механизмам продаж, предлагаемым застройщиками. Одновременно значительный объем новых проектов и сохраняющийся интерес к ним позволяют рынку поддерживать высокую активность даже в условиях роста предложения.
В то же время необходимо учитывать, что рынок недвижимости является саморегулирующейся системой, в которой периоды чрезвычайно высокой активности обычно сменяются более сбалансированными этапами. Поэтому высокая активность последних месяцев не означает, что рынок продолжит расти такими же темпами. Более вероятно постепенное возвращение активности к естественным уровням при сохранении общего положительного тренда, но с более умеренной динамикой. Этот фактор особенно важен с учетом того, что на результаты последних месяцев повлиял ряд временных стимулирующих факторов, влияние которых со временем может постепенно ослабевать.
Результаты первых четырех месяцев 2026 года показывают, что первичный рынок недвижимости Республики Армения продолжает сохранять высокую активность и остается одной из основных движущих сил отрасли. Рост формируется под влиянием сразу нескольких факторов — от продолжающегося воздействия государственных программ поддержки до новых инструментов продаж, внедряемых застройщиками, а также устойчивого инвестиционного интереса. В то же время Ереван остается главным центром первичного рынка, сохраняя значительную долю сделок даже после прекращения действия ранее существовавших стимулирующих механизмов.
Данные за первые четыре месяца свидетельствуют о том, что рынок продолжает развиваться в условиях высокой активности. Однако логика саморегулирования рынка подсказывает, что за периодами повышенной активности обычно следуют более сбалансированные этапы. Поэтому наиболее вероятным сценарием на ближайшие месяцы является стабилизация активности и постепенное возвращение к естественным рыночным уровням при сохранении общей положительной тенденции.
Источник данных: Cadastre.am
Подготовлено и дополнено RED Invest Group


