 2026-06-19
В Армении внедряется новый социально-финансовый инструмент, который может иметь важное значение особенно для граждан пенсионного возраста, являющихся собственниками недвижимости. Речь идет об обратной ипотеке — механизме, с помощью которого собственник недвижимости может превратить стоимость своего имущества в периодический финансовый поток, одновременно сохраняя право собственности и право пользования данным имуществом.
Согласно обсуждаемому подходу, обратная ипотека предназначена для лиц, достигших установленного законом пенсионного возраста и имеющих в собственности квартиру, жилой дом или садовый домик. Основная идея инструмента заключается в том, что собственник не продает свое имущество, не лишается права проживать в нем или пользоваться им, но может получать периодические денежные выплаты на основе стоимости этого имущества. Данный механизм позволяет рассматривать недвижимость не только как место проживания или объект наследования, но и как финансовый актив, который на определенном этапе жизни может обеспечить дополнительный доход и повысить уровень жизни.
Одной из важных особенностей данной модели является то, что обратная ипотека формируется как финансовые отношения между собственником-пенсионером и банком. В этом случае банк выступает в качестве финансирующей стороны, которая на основе стоимости имущества предоставляет собственнику периодические выплаты, а собственник продолжает сохранять свои права на имущество в порядке, установленном договором. Иными словами, в основе сделки лежит не непосредственная продажа имущества, а долгосрочная финансовая договоренность между банком и собственником недвижимости пенсионного возраста.
Основную логику обратной ипотеки можно представить следующим образом:
На правительственном уровне уже имеется принципиальное решение по внедрению данного инструмента, и обратная ипотека находится на стадии утверждения и финализации практических регулирований. Иными словами, обратная ипотека как инструмент планируется к внедрению, однако полные правила ее применения, защитные механизмы, рамки ответственности банков и собственников, а также практические процедуры еще подлежат уточнению. Это важное обстоятельство, поскольку инструмент касается не только финансовой услуги, но и основного жилья человека, имущественных интересов семьи и будущих наследственных отношений.
С социальной точки зрения обратная ипотека может иметь важное значение. В Армении основным активом многих семей является именно недвижимость. В пенсионном возрасте человек может владеть ценной квартирой или домом, но при этом иметь ограниченный ежемесячный доход. Идея обратной ипотеки в определенной степени меняет эту логику, позволяя рассматривать имущество не только как место проживания или объект наследования, но и как актив, который на определенном этапе жизни может обеспечить финансовую стабильность и более высокий уровень жизни.
Социальная значимость данного инструмента становится еще более очевидной в контексте демографических и пенсионных показателей. Средняя продолжительность жизни в РА составляет 78,6 года.
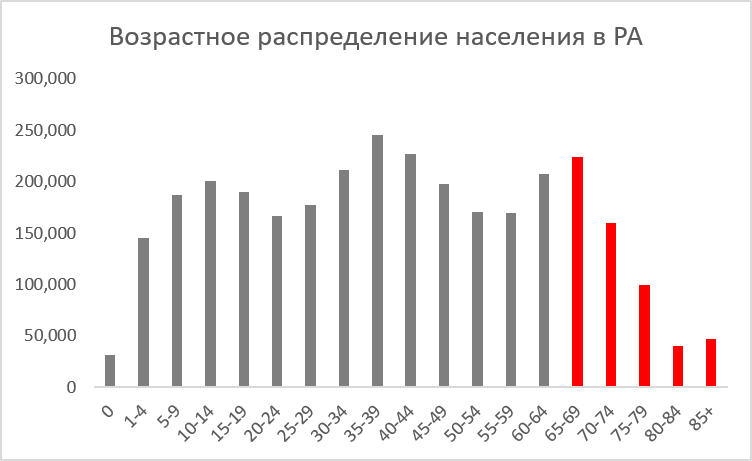
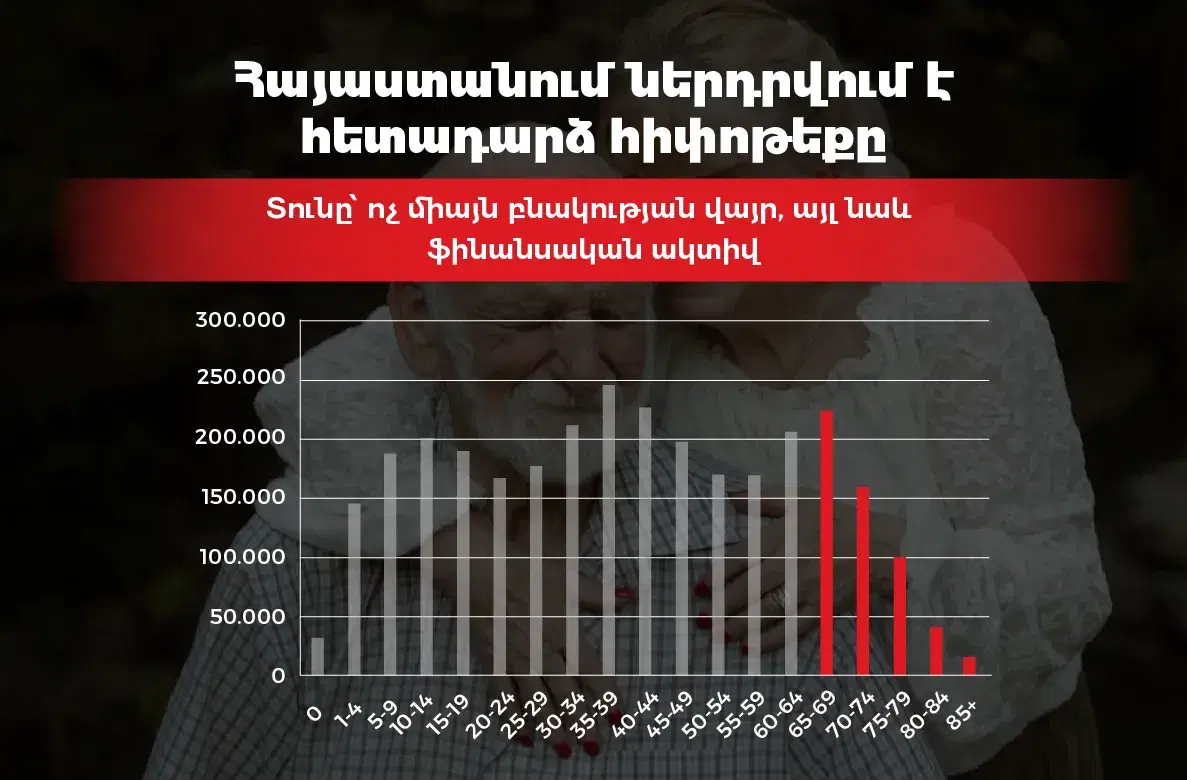
Согласно данным возрастного распределения населения, в Армении проживает около 570 000 человек старше 65 лет, из которых около 505 000 идентифицированы как пенсионеры. В то же время средняя ежемесячная пенсия составляет 49 450 драмов. Эти цифры показывают, что обратная ипотека может иметь не только рыночное, но и четкое социальное значение. Она может создать дополнительную финансовую возможность для людей, которые владеют собственной недвижимостью, но чей ежемесячный доход часто ограничен не только с точки зрения покрытия повседневных расходов, но и с точки зрения организации более благополучной жизни. Цель обратной ипотеки заключается не только в покрытии бытовых или медицинских расходов. Этот инструмент может способствовать повышению качества жизни пожилых людей, предоставляя им возможность более свободно распоряжаться собственными финансовыми средствами.
Он может использоваться для различных жизненных потребностей и целей:
В то же время он затрагивает крайне чувствительные вопросы, связанные с основным жильем пожилых людей, имущественными интересами семьи и будущими наследственными отношениями. Поэтому при его применении особенно важными будут четкие защитные механизмы, обязательное консультирование, оценка имущества, прозрачное представление условий, отчетность и контроль.
Обратная ипотека или аналогичные инструменты высвобождения капитала недвижимости не являются новым явлением в международной практике. Они применяются в различных форматах в ряде развитых стран как механизм, предоставляющий пожилым собственникам недвижимости дополнительную финансовую возможность. Например, в США действует программа Home Equity Conversion Mortgage, которая предназначена для собственников жилья в возрасте 62 лет и старше и позволяет преобразовать часть капитала, накопленного в доме, в доступные финансовые средства без необходимости сразу отказываться от имущества. Международный опыт показывает, что успех подобных инструментов зависит не только от принятия закона, но и от качества его применения, финансовой грамотности, контроля, готовности банковской системы и общественного доверия. Именно поэтому для Армении важно, чтобы внедрение инструмента сопровождалось не только правовым регулированием, но и общественной разъяснительной работой и четкими защитными механизмами.
В то же время следует отметить, что обратная ипотека является всего лишь инструментом, и ее использование зависит от желания пенсионеров.
Источник данных: Статистический комитет Республики Армения.
Источник международного примера: программа U.S. HUD/FHA Home Equity Conversion Mortgage.
Разработано и дополнено RED Invest Group.


