 2025-10-30
Введение
Если характеризовать кратко рынок недвижимости Армении в последние годы, то это было как до и после революции. Принятый в 2014‑м Закон о возврате подоходного налога фактически стал революционным драйвером для рынка недвижимости, особенно в Ереване – субъекте № 1 этого закона. Предполагалось, что с 1 января 2025 г., когда действие закона будет прекращено в пределах города Еревана, последует не менее революционный негатив — «искусственный пузырь» лопнет, рынок рухнет, начнётся большой кризис. Однако вопреки всем пессимистическим прогнозам, рынок не рухнул. Жизнь показала, что все эти ожидания, мягко говоря, нереалистичны, и по фактам первого полугодия 2025 г. они оказались сильно преувеличенными. Цель этой статьи — проанализировать ожидания, зафиксировать факты и обозначить тенденции.
Ожидания
В сфере недвижимости ожидания среди девелоперов и покупателей формировались ещё задолго до 2024 г. — начиная с 2021 г., когда правительство объявило о грядущих программных изменениях в законе о возврате подоходного налога: постепенное прекращение его действия внутри Еревана вплоть до 1 января 2025 г. Эта новость стала ясной ориентировочной точкой, от которой сработал механизм рынка. Поскольку существовал жёсткий срок, участники рынка начали активно строить краткосрочные планы и стратегию. В 2021–2024 гг. наблюдался резкий рост числа проектов в Ереване: девелоперов мотивировала необходимость вложиться в сроки, завершить разрешительную документацию, начать и ускорить стройку, реализовать критический объём жилья. Было ясно, что уже в 2024 г., непосредственно перед прекращением действия закона, рынок достигнет максимальной активности. Так и произошло: рынок продемонстрировал беспрецедентный рост. На пике прошлого года все девелоперы начали «играть открытыми картами»: применять все возможные скидки и маркетинговые условия. Покупатели, в свою очередь, активно включались в процесс: стремились принять решение своевременно, чтобы успеть нотариально оформить покупки до конца 2024 г. и получить выгоды удержания экономических льгот.
Цифры
Кадастровый комитет Армении, ранее публиковавший лишь данные о фактических сделках купли-продажи, впервые обнародовал статистику по количеству «прав на покупку» квартир в строящихся многоэтажках — кратко: по передаче права приобретения недвижимости. В 1-м полугодии 2024 г. в Ереване зарегистрировано 3 418 таких передач, а во 2-м — уже 9 418, почти в 3 раза больше. По всей Армении суммарное число передач составило 15 730: 4 645 — в 1-м полугодии и 11 085 — во 2-м; пропорция сопоставима с ереванской, ибо более 80 % рынка сосредоточено в столице. К сожалению, сравнить с 2023 г. невозможно, поскольку тогда Кадастр публиковал лишь данные по сделкам с правом собственности, а не правом приобретения. Но даже только по данным 2024 г. видно: позитивные ожидания создали соответствующую атмосферу и активность, что привело к стремительному росту рынка.
| Республика | 1-е полугодие 2024 года | 2-е полугодие 2024 года |
| Ереван | 3 418 | 9 418 |
| Котайк | 999 | 1 362 |
| Армавир | 62 | 124 |
| Тавуш | 23 | 28 |
| Ширак | 26 | 21 |
| Арарат | 66 | 72 |
| Сюник | 9 | 16 |
| Арагацотн | 11 | 30 |
| Гегаркуник | 31 | 14 |
| Вайоц Дзор | - | - |
| Лори | - | - |
| Итого | 4 645 | 11 085 |
Текущая таблица 1, таблица 1‑1 (упомянуты в тексте) иллюстрируют указанную динамику.
Негативные ожидания
Возникает и обратная сторона. В 2024 г., параллельно с бумом, усиливались негативные прогнозы. Всем было очевидно: после прекращения льгот в Ереване последует заметный спад. Рынок исчерпал спрос. В актив включились даже те потенциальные покупатели, планировавшие заход в 2025 г., чтобы воспользоваться льготами, но перенесли планы на конец 2024 г. Сторонние наблюдатели понимали: 2025 г., по крайней мере первый квартал или полугодие, принесут замедление процессов и сокращение числа сделок, что приведёт к значительному падению цен. Эти прогнозы одновременно пугали участников рынка и радовали потенциальных покупателей — в ожидании выгодных предложений. Тем не менее…
Графики
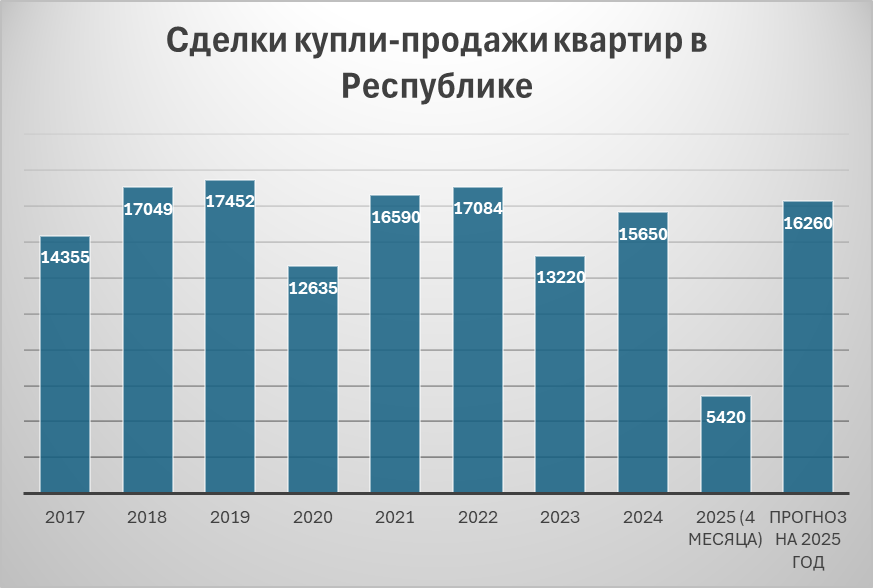
Половина 2025 г. вот-вот позади, но уже сегодня ясно: негативные ожидания были сильно преувеличены. Резкого падения нет, а цены держатся. Есть лишь выборочная корректировка стоимости в отдельных проектах с проблемами и рисками — там, где не было достаточного объёма реализации в 2024 г., и теперь корректировка цен служит привлечение покупателей.
В целом рынок продолжает работу спокойно. Особенно это верно для тех девелоперов, которые обеспечили себе кассовый поток за счёт большего объёма продаж предыдущего года и не нуждаются в переоценке цен. Большинство за счёт трижды увеличенного объёма сделок во втором полугодии 2024 г. закрыли кассовые потоки первого полугодия 2025 г., а самые гибкие и дальновидные — даже на весь 2025 г.
Таким образом можно констатировать: с одной стороны — спокойное уверенное положение девелоперов и практически нулевые проблемы с денежным потоком, а с другой — покупатели находятся в состоянии ожидания возможного падения цен, что не происходит.
Факты против негативных прогнозов
Действительно, в первом квартале 2025 г. число сделок в Ереване сократилось. Однако поскольку большинство девелоперов финансово устойчивы и не зависят от ежемесячных продаж, цены в целом на рынке не снижаются. Пример: если девелопер должен был продать регулярно по 10 квартир в месяц, а в сумме продал 120 штук в одном месяце, он уже накопил ресурсы для стройки. При этом у него нет необходимости снижать цены ради поддержания операций. Такой девелопер не станет продавать по минимальной цене, если не нуждается в срочном расходе средств. Это важный аргумент, объясняющий устойчивость и даже рост цен в ряде проектов.
Переносим это на весь рынок: сравнивая ~3 400 сделок в H1 2024 и ~9 400 в H2 (3000 + 3000 + 3000 как эквивалент объёма 2025 г.), видно, что часть продаж второй половины 2024 перенесена на начало 2025 г. — покупатели "из будущего".
Реальные тенденции рынка
Как уже упоминалось, изменения цен заметны только в проблемных проектах, где не обеспечен объём реализации в прошлом году и отсутствуют финансовые ресурсы для стройки. В таких проектах цены корректируются, но эти риски должны быть ясно осознаны покупателем: выгодно ли приобретать квартиру по низкой цене с высокой долей риска — задержки или нарушение сроков? Примерно 99 % таких проектов имеют проблемы с реализацией и соблюдением сроков, что говорит о высокой рисковости.
По данным Red Invest Group, в первом квартале 2025 г. наблюдается предсказуемое снижение объёмов передачи права покупки на 25–30%. Однако уже во втором квартале ситуация меняется: в апреле объём сделок существенно превысил мартовские, а в мае — улучшение ещё более заметное. Тенденция — устойчивая и нарастающая.
У нас есть основания утверждать: снижение объёмов сделок в I квартале 2025 г. по сравнению с прошлым годом никак не отразится на ценах. Избирательные снижения в проектах никак не повлияют на общий рынок. На второе полугодие ожидается стабилизация цен и постепенный рост.
Ещё один важный тренд: при уменьшении спроса на новостройки предложение тоже сократилось. В 2025 г. выходит мало новых проектов — в основном те, документация по которым началась ещё в 2023 г., но завершена не была. Такие проекты попадают на рынок лишь в 2025 г., и их немного. Явно прослеживается баланс спроса и предложения — равновесие, несмотря на сторонние предсказания.
На основе наблюдений Red Invest: уже заметен рост продаж участков земли в Ереване — сигнал о грядущей волне новых проектов.
Положительные инструменты приходят на замену налоговым льготам — это рассрочка, банковские стимулы, государственные программы: всё для облегчения финансовой нагрузки покупателя, улучшения условий приобретения недвижимости на первичном рынке.
Связанные факторы
Ключевые итоги года
Вывод
Исходя из вышеизложенного, можно сделать ряд заключений: рынок недвижимости в 2025 г., особенно в сегменте Еревана, качественно отличается от 2024 г., и сравнение между ними некорректно. 2025 г. необходимо рассматривать как отдельный этап и фиксировать динамику месячно. Если рынок демонстрирует стабильный рост — а это так — значит, он вошёл в новую фазу развития и волну активности. Следовательно, после бурно‑активного 2024 г. ни «Армагеддон», ни обвал не случились, не случатся — ни в Ереване, ни на рынке Армении в целом. Рынок стабилен, тенденции крайне позитивны. Учитывая изложенные факты и тенденции, сдерживающие и стимулирующие меры, институциональные шаги игроков и в конце концов естественное, рыночное поведение покупателей, можно заключить: совсем скоро, если уже не вступил, рынок недвижимости Армении перейдёт в стадию устойчивого роста и качественно новой фазы. А в конце 2025 г. начнётся последующий подъём.


