 2025-10-30
Уважаемый читатель,
Представленный ниже краткий отчет содержит обзор количественного и территориального распределения сделок, связанных с новопостроенными многоквартирными жилыми домами на рынке недвижимости в первом полугодии 2025 года.
Все анализы в отчете касаются рынка квартир, расположенных в новопостроенных многоквартирных домах (до 9 лет с момента постройки). Информация основана на официальных источниках, что обеспечивает достоверное и точное представление по рассматриваемой теме.
Изменения на рынке недвижимости выражаются через два основных показателя: количество сделок по праву собственности и количество сделок по праву покупки.
Для оценки реального спроса на рынке целесообразнее рассматривать сделки по праву покупки, поскольку количество сделок по праву собственности включает также квартиры, ранее приобретенные по праву покупки и впоследствии переоформленные как собственность. А количество сделок, сразу оформленных по праву собственности, настолько мало, что не оказывает существенного влияния на общую картину рынка.
Сделки по праву покупки отражают текущее состояние рынка, поскольку демонстрируют актуальный спрос, тогда как сделки по праву собственности в основном формируются на основе процессов покупки прошлых лет и, следовательно, представляют собой последствия уже совершенных действий, а не текущую рыночную динамику.
Таким образом, наш отчет основан на данных о квартирах, приобретенных по праву покупки, поскольку они наиболее точно отражают текущее состояние рынка.
Следует также отметить, что среди зарегистрированных на рынке новостроек фактически было зафиксировано 406 сделок на вторичном рынке, что составляет 11,2% от общего количества квартир, проданных по праву покупки.
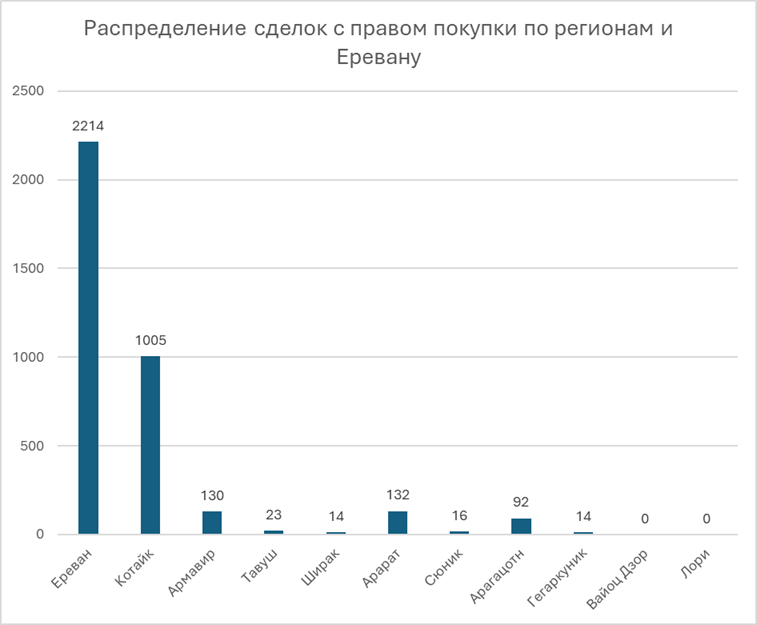
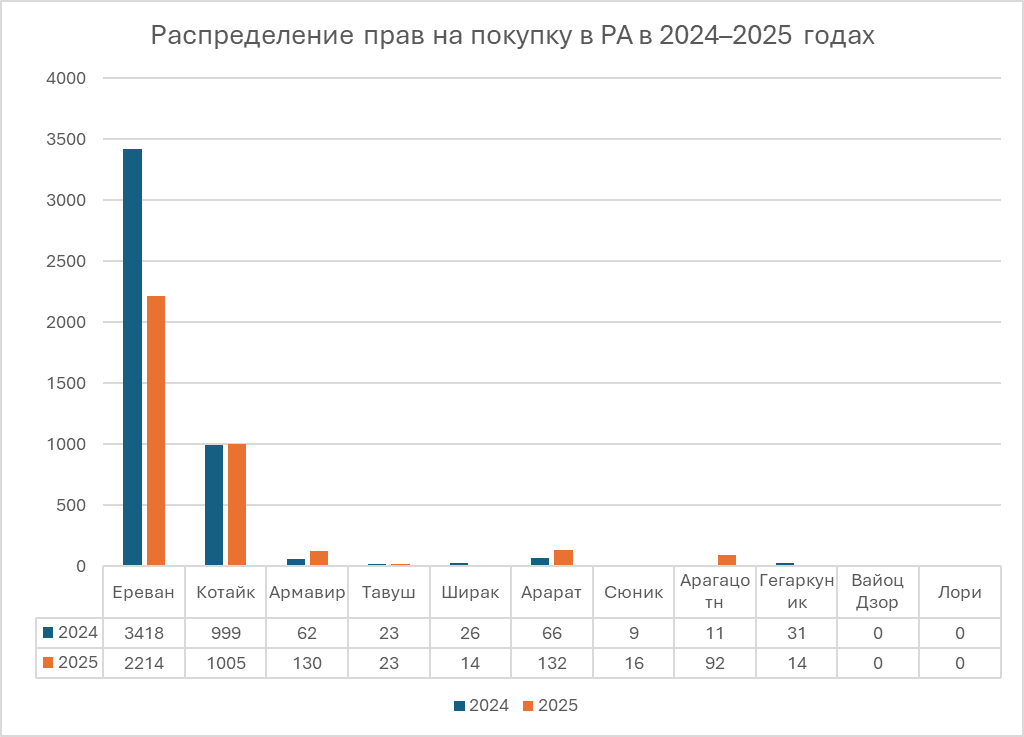
Анализ распределения сделок по праву покупки квартир на территории Республики Армения показывает явную поляризацию. Подавляющее большинство таких сделок сосредоточено в городе Ереван и Котайкской области. Из общего числа 3640 сделок, 3119 приходятся именно на эти два региона, что составляет около 86% рынка.
Это распределение свидетельствует о том, что основные объемы строительства и инвестиционная активность сосредоточены в столице и прилегающих к ней районах. Ереван, как экономический и административный центр, и Котайк, как зона активного строительства, продолжают формировать ядро первичного рынка недвижимости.
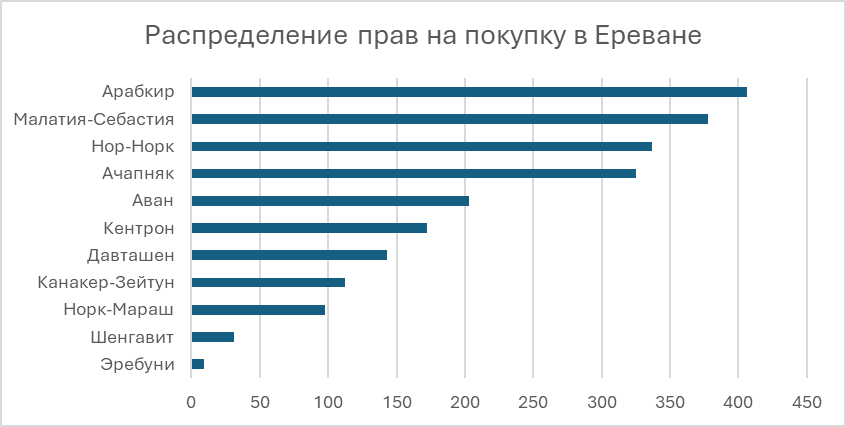
Более глубокий анализ распределения сделок по праву покупки в Ереване показывает, что они несколько более равномерны по сравнению с классическими сделками купли-продажи.
Все эти данные свидетельствуют о том, что спрос на рынке сохраняется на стабильном уровне, а распространённые негативные ожидания, связанные с возможным спадом рынка или пассивностью покупателей, не подтверждаются фактическими показателями.
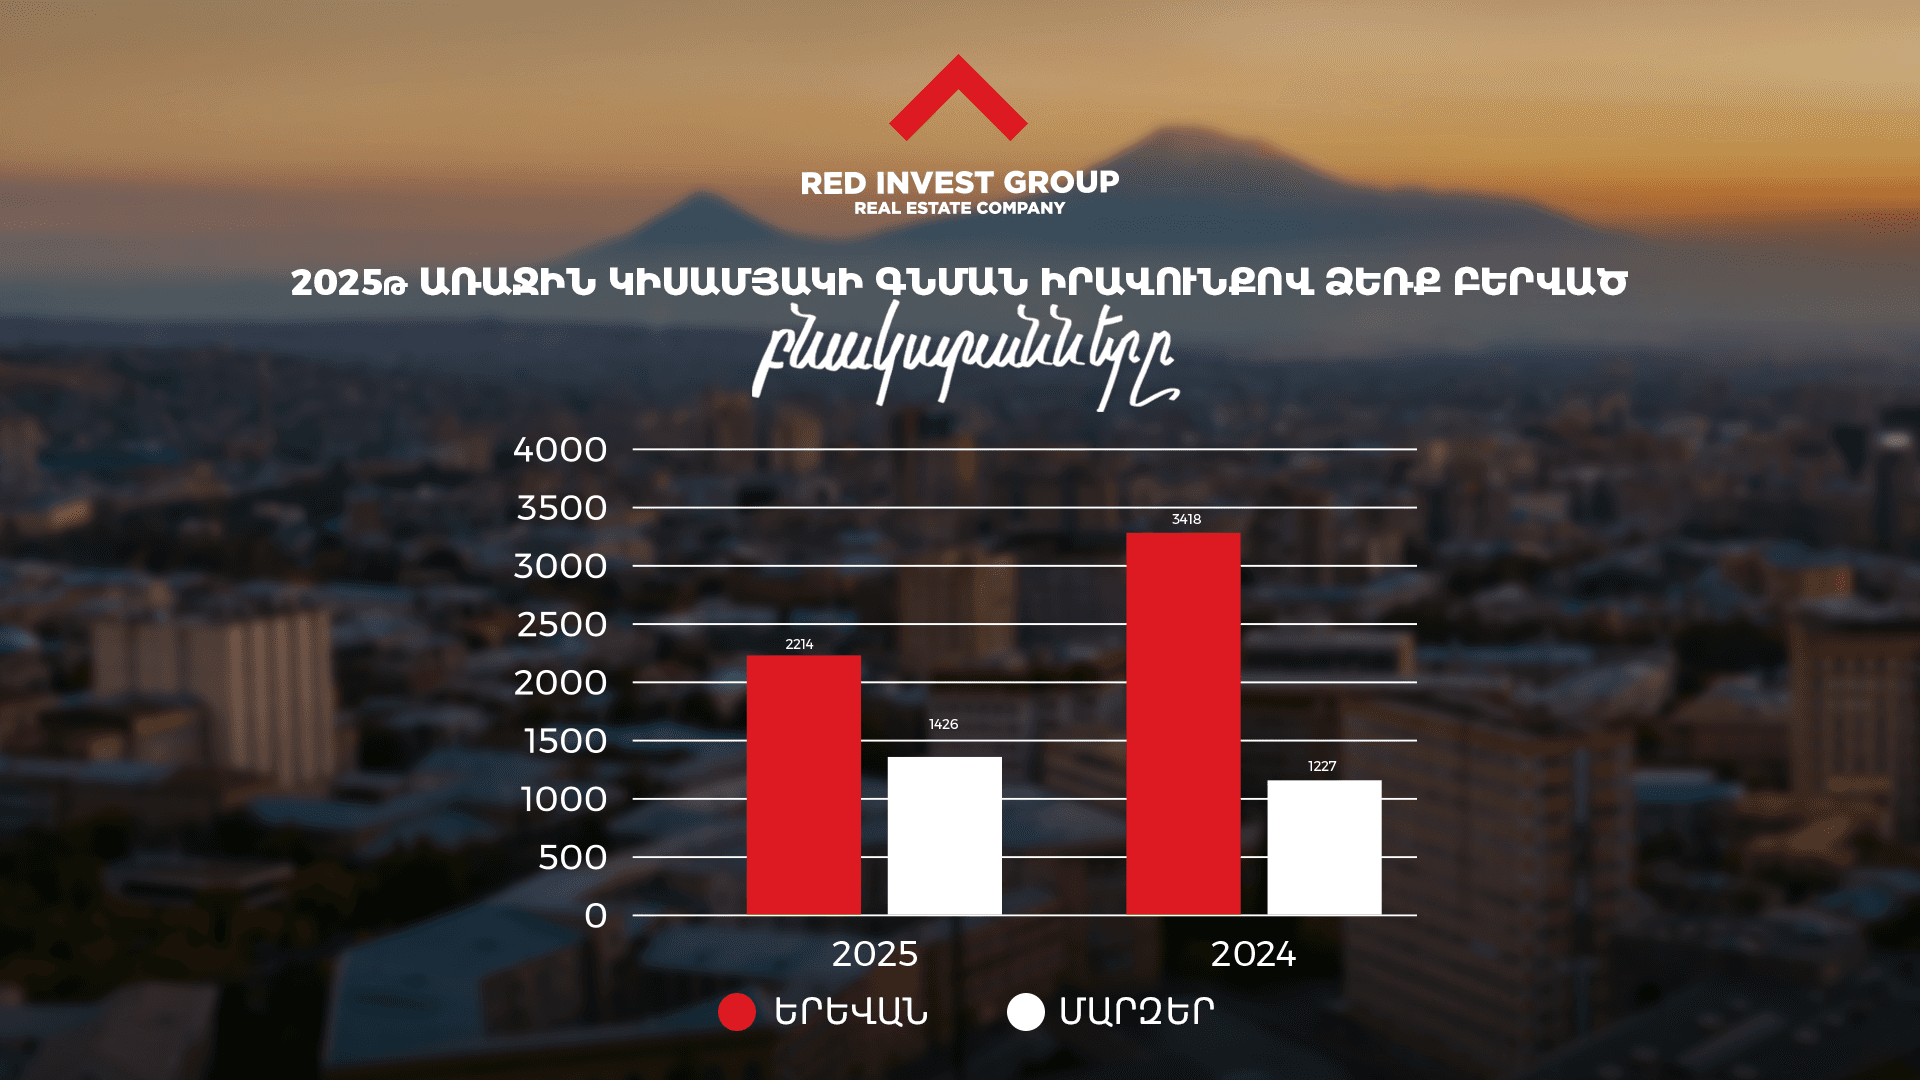
Тем не менее, для получения полной картины рыночной динамики необходимо провести сравнительный анализ за аналогичные периоды 2025 и 2024 годов.
Только таким образом можно будет оценить не только количественные изменения, но и структурные тенденции, а также направления развития рынка.
Несмотря на то, что количество сделок по праву покупки снизилось — с 4645 до 3640, это изменение можно рассматривать как нормальную рыночную корректировку. Снижение произошло на фоне прекращения действия закона о возврате подоходного налога, который ранее распространялся на всю территорию Армении, но с начала 2025 года продолжил действовать только в регионах.
Таким образом, уменьшение количества сделок по праву покупки следует воспринимать не как кризисный сигнал, а как адаптацию рынка к изменившейся налоговой среде, особенно учитывая, что изменение закона касалось исключительно столицы.
Для более точного представления о рыночном спросе ниже приведена подробная расшифровка ранее представленного графика. Она показывает, как изменилось количество сделок в сравнении между 2024 и 2025 годами.
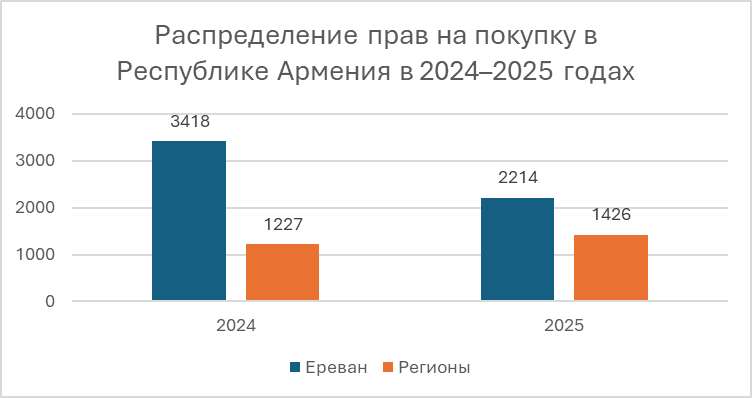
Несмотря на то, что количество сделок по праву покупки снизилось — с 4645 до 3640, это изменение можно рассматривать как нормальную рыночную корректировку. Снижение произошло на фоне прекращения действия закона о возврате подоходного налога, который ранее распространялся на всю территорию Армении, но с начала 2025 года продолжил действовать только в регионах.
Таким образом, уменьшение количества сделок по праву покупки следует воспринимать не как кризисный сигнал, а как адаптацию рынка к изменившейся налоговой среде, особенно учитывая, что изменение закона касалось исключительно столицы. Для более точного представления о рыночном спросе ниже приведена подробная расшифровка ранее представленного графика. Она показывает, как изменилось количество сделок в сравнении между 2024 и 2025 годами.
Для оценки влияния изменений на рынке Еревана на общий рынок недвижимости Армении необходимо отдельно изучить количество сделок по праву покупки в столице за аналогичные периоды текущего и предыдущего года.
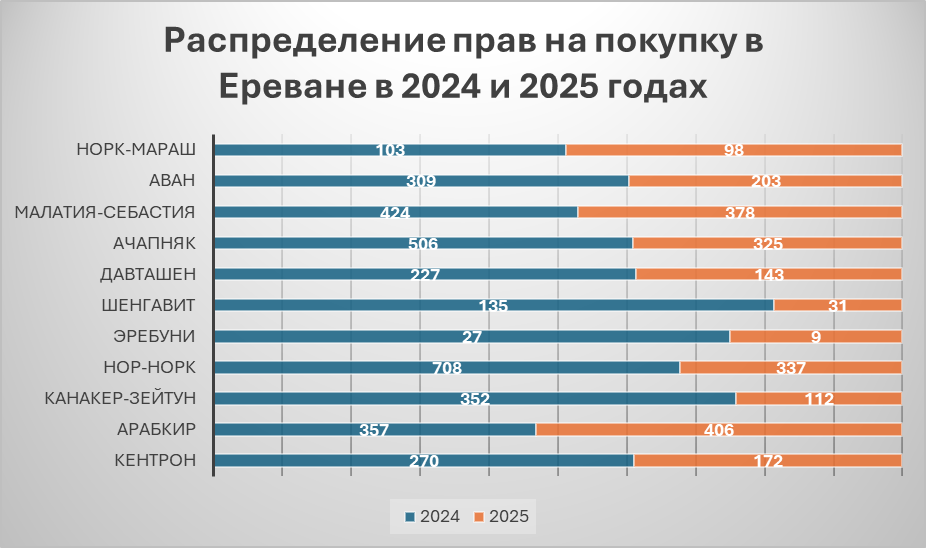
Согласно преобладающим настроениям на рынке, прекращение действия закона в столице воспринималось как серьёзный риск, и были распространены прогнозы о возможном коллапсе рынка. Однако фактические данные показывают, что такой сценарий не реализовался. Продолжительная активность на рынке свидетельствует о том, что спрос устоял перед внешним давлением, а рынок сохранил свою структурную устойчивость.
Для полноценной оценки рыночного спроса необходимо также изучить те продукты, которые наиболее часто фигурируют в сделках. Без анализа преобладающих на рынке объектов картина спроса остаётся неполной и может привести к ошибочным выводам.
Поэтому, с целью более полного представления структуры спроса на рынке, мы выделили квартиры, приобретённые по праву покупки в городе Ереван, по группам в зависимости от их площади.
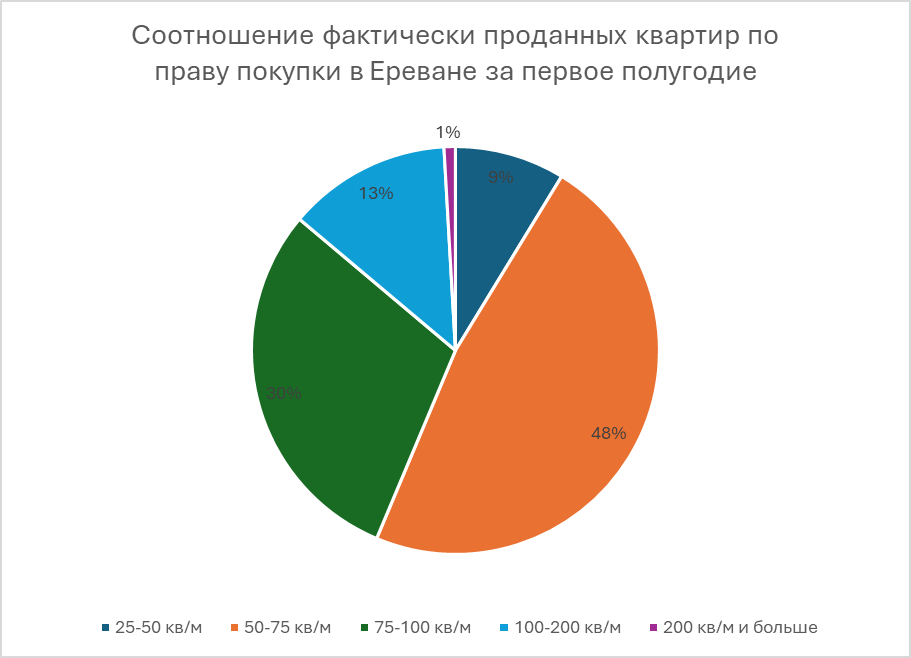
По результатам анализа, почти половина квартир, приобретённых по праву покупки в городе Ереван (около 50%), относится к категории площадью 50–75 кв.м.
Кроме того, около 30% сделок были совершены в группе площадью 75–100 кв.м, что свидетельствует о стабильном и преобладающем спросе на квартиры среднего размера.
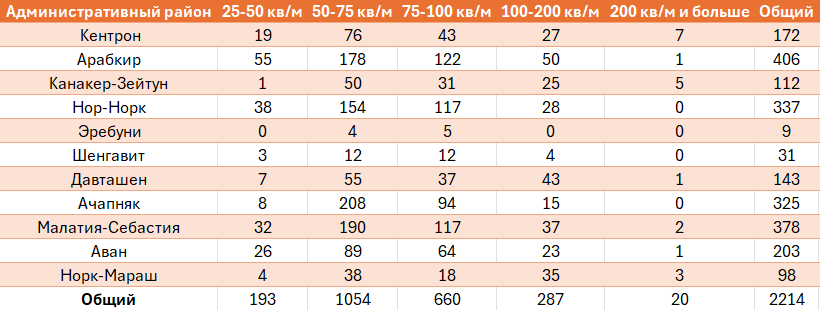
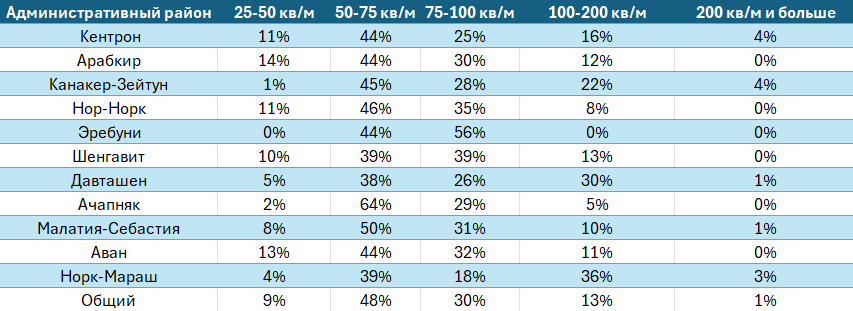
Представлена табличная сводка по квартирам, приобретённым по праву покупки в городе Ереван, с указанием их площади, количества сделок, процентного распределения и административных районов. Данные основаны на последних публикациях за 2025 год.
Наблюдения последних месяцев показывают, что спрос на рынке жилья остаётся стабильным — особенно на квартиры с удобной площадью, расположенные в доступных административных районах. Несмотря на некоторые прогнозы о возможном снижении спроса, на практике подобная тенденция не наблюдается. Интерес со стороны покупателей остаётся устойчивым, а структура сделок свидетельствует о том, что рынок по-прежнему активен.
Одновременно, незначительные колебания, наблюдаемые на рынке и вызванные изменением различных факторов, следует рассматривать как естественный механизм саморегуляции, а не как системный кризис или коллапс. Подобные движения характерны для любого развивающегося рынка, и их правильная интерпретация имеет важное значение для точной оценки ситуации и принятия взвешенных решений.


