 2025-12-11
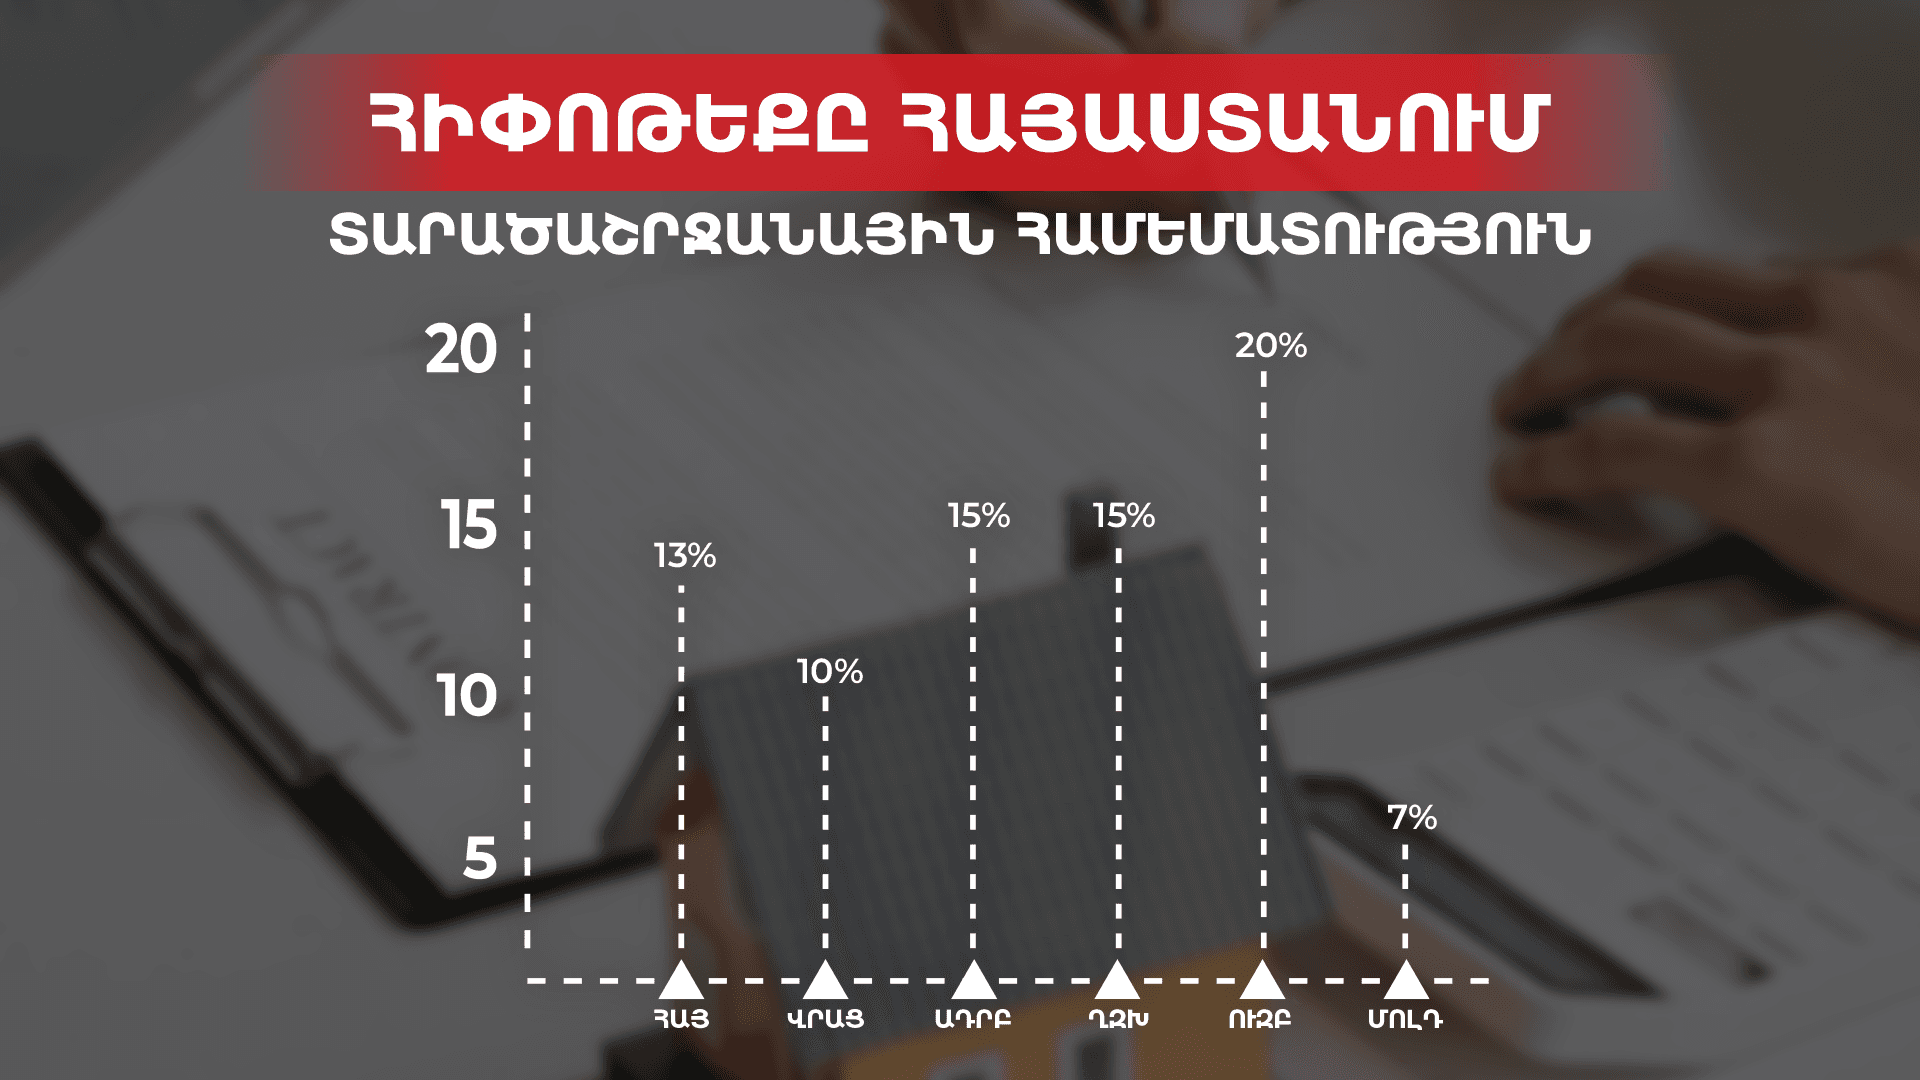
Ипотека является ключевым финансовым инструментом на рынке жилья и недвижимости, одновременно предоставляя гражданам возможность приобрести жильё и банкам — минимальный кредитный риск. Как кредитный продукт, она отличается долгосрочностью, обеспеченностью и социальной значимостью.
В Армении широкое распространение ипотеки было обусловлено принятием закона о возврате подоходного налога, который позволял работающим гражданам вернуть уплаченный налог и направить его на погашение ипотечных процентов. Этот механизм значительно снизил ежемесячную нагрузку и сделал покупку жилья доступной для семей со средним доходом. Тысячи людей без серьёзной финансовой подготовки смогли войти на рынок жилья, что вызвало резкий рост спроса и строительный бум. Ипотека имеет как преимущества, так и риски. Среди преимуществ — доступ к крупным суммам, долгосрочное погашение с относительно небольшими ежемесячными платежами и сравнительно низкая процентная ставка. Риски связаны с возможной потерей имущества при невыплате, а также ограничением финансовой гибкости из-за долгосрочных обязательств.
Хотя программа возврата подоходного налога была прекращена для новых договоров, тысячи уже приобретённых квартир свидетельствуют о её значительном социальном эффекте. В Армении ипотека — это не только финансовый инструмент, но и важный элемент социальной политики, позволивший тысячам людей реализовать мечту о жилье и одновременно стимулировать развитие строительного и финансового рынков.
Оценка ипотечного рынка требует рассмотрения не только предлагаемых условий и доступности для потребителей, но и масштабных эффектов для экономики и социальной среды. В этом контексте важно рассматривать опыт Армении в сравнительном поле — с Грузией и Азербайджаном, а также с государствами, чья экономическая структура, уровень жизни и постсоветское прошлое наиболее близки к Армении.
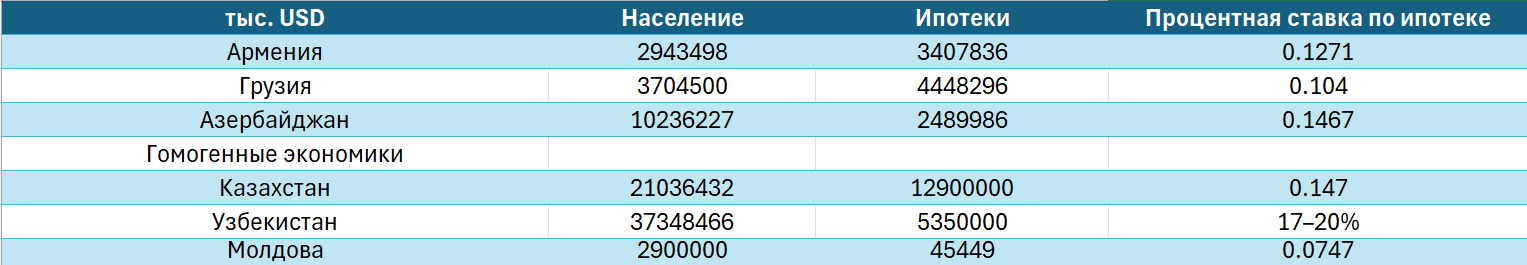
Такой выбор позволяет выявить как региональные сходства и различия, так и общие закономерности, характерные для небольших рынков с ограниченными финансовыми ресурсами и спросом на жильё, стимулируемым социальной политикой.
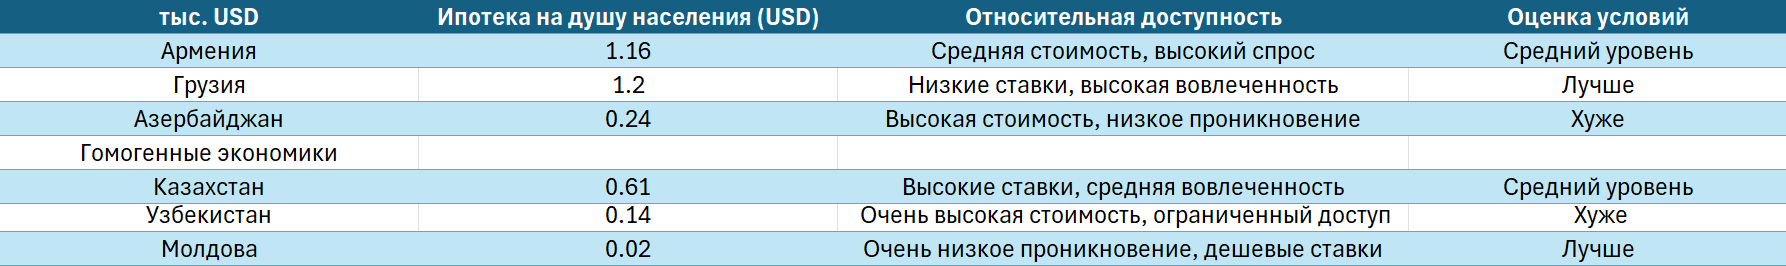
В анализе Армения рассматривается как базисная точка. Грузия имеет определённое преимущество перед Арменией благодаря более низким процентным ставкам и более высокой вовлечённости на душу населения, что свидетельствует о более доступном и активном рынке. Азербайджан заметно отстаёт от Армении из-за высоких ставок и крайне низкой вовлечённости, ограничивающей доступность. В Казахстане рынок крупнее, но из-за численности населения показатели на душу ниже, а более высокие ставки делают его менее доступным по сравнению с Арменией. Узбекистан занимает самые слабые позиции — очень высокие ставки и крайне низкая вовлечённость оставляют его далеко позади. В Молдове ставки ниже, но рынок очень мал и с низкой степенью проникновения, поэтому она также уступает Армении. В целом Армения имеет стабильный, относительно доступный и достаточно вовлечённый ипотечный рынок в регионе. Анализ основан на данных по состоянию на 31 декабря 2024 года.
Сделаем сравнительный расчёт, исходя из минимальной необходимой площади жилья — 25 м² на человека. Используя среднюю цену за квадратный метр в столицах выбранных стран, рассчитаем, какую долю ВВП на душу населения составляют ежегодные ипотечные платежи за такую площадь.
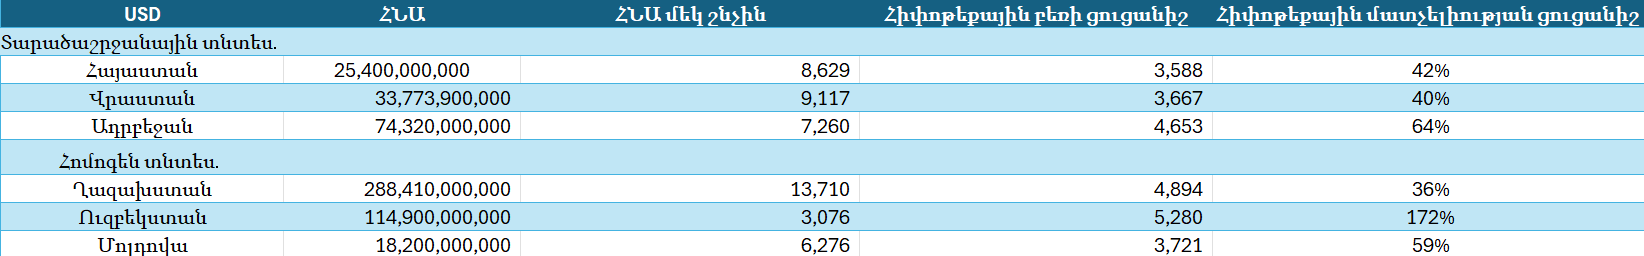
Жилищный рынок Армении можно охарактеризовать как рынок со средней нагрузкой. Годовая ипотечная нагрузка составляет около 42% ВВП на душу населения, что означает: покупка жилья для человека со средним доходом трудна, но возможна. В Грузии показатель почти такой же — 40%, и ситуация сопоставима. В Азербайджане нагрузка значительно выше — 64%, что делает рынок более тяжёлым и менее доступным. В Казахстане показатель ниже — 36%, и там покупка жилья относительно легче. В Узбекистане ситуация крайне тяжёлая — 172%, что фактически делает покупку жилья невозможной для среднего дохода. В Молдове показатель — 59%, ближе к ситуации в Азербайджане.
Таким образом, Армению можно рассматривать как сбалансированный рынок: она в лучшей позиции, чем Азербайджан и Молдова, но более нагружена, чем Грузия и Казахстан. Это показывает, что рынок жилья в Армении обладает определённой стабильностью, но для улучшения доступности необходим рост доходов и снижение ставок.
Данные подтверждают, что ипотека в Армении является не только финансовым инструментом, но и важным компонентом социальной политики, уже изменяющим жизнь тысяч семей и стимулирующим развитие строительного и финансового рынков. Однако для обеспечения долгосрочной стабильности и доступности необходимы рост доходов, снижение процентных ставок и продолжительная государственная поддержка.
Таким образом, Армения в настоящее время располагает сбалансированным, но требующим улучшений ипотечным рынком, который может стать надёжной опорой социального и экономического развития, если будут продолжены усилия по повышению доходов и снижению финансовых рисков.


