 2026-02-09
Уважаемый читатель,
Представленный ниже краткий отчет отражает обобщенную картину количественного и территориального распределения сделок на рынке недвижимости в 2025 году как по первичному (новостройки), так и по вторичному рынку многоквартирных жилых домов. Информация основана на официальных данных и наших расчетах, что обеспечивает фактическое и точное представление по данной теме.
Ситуацию на рынке недвижимости в 2025 году можно охарактеризовать как стадию стабилизации. Активность первичного рынка уступает показателям предыдущего года, основной причиной чего является прекращение действия закона о возврате подоходного налога в Ереване. Как и любой саморегулирующийся рынок, рынок недвижимости Республики Армения развивается циклично. Как и в предыдущих отчетах, здесь необходимо отметить, что основным показателем, отражающим реальную активность первичного рынка, являются сделки по праву приобретения, которые представлены на графике ниже.
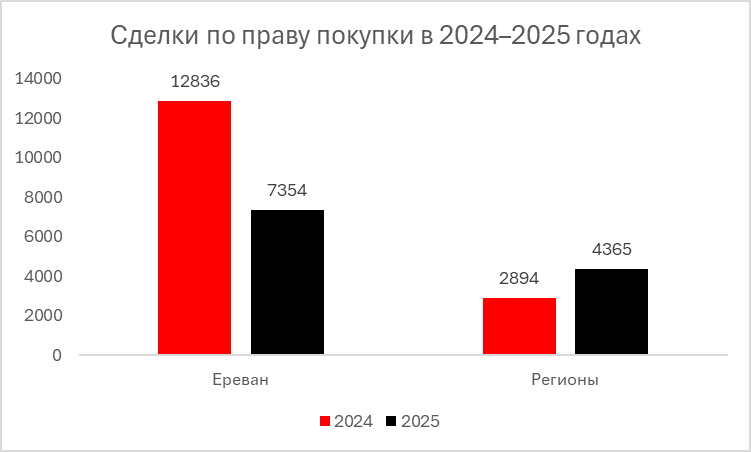
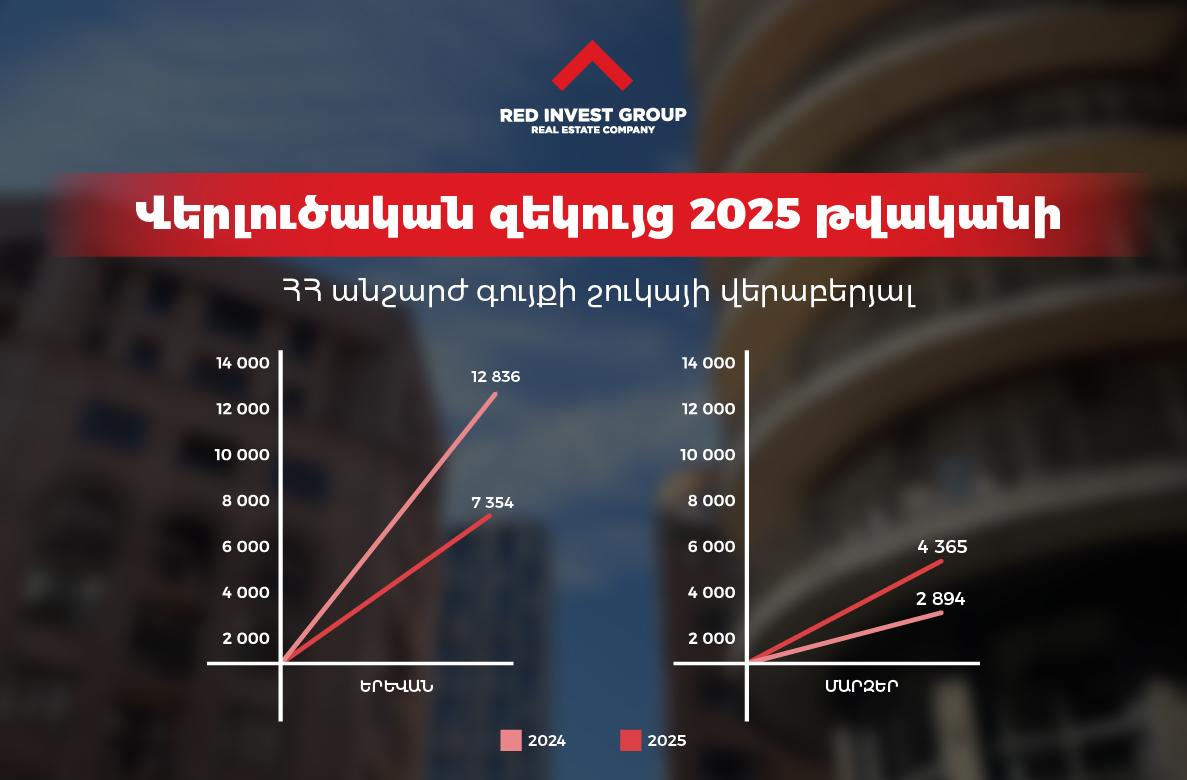
Данные, представленные на графике выше, рассчитаны на основе наших аналитических исследований и оценок. Из графика видно, что по сравнению с 2024 годом на рынке зафиксировано снижение активности на 25,5 % — количество сделок сократилось с 15 730 до 11 719. В то же время следует отметить, что при рассмотрении только регионов наблюдается рост активности. Разумеется, снижение активности становится более чем закономерным, если учитывать прекращение действия стимулирующего фактора рынка — закона о возврате подоходного налога на территории Еревана. Для формирования целостного представления о рынке необходимо понимать распределение сделок по всей территории Республики Армения и определить наиболее активные зоны.
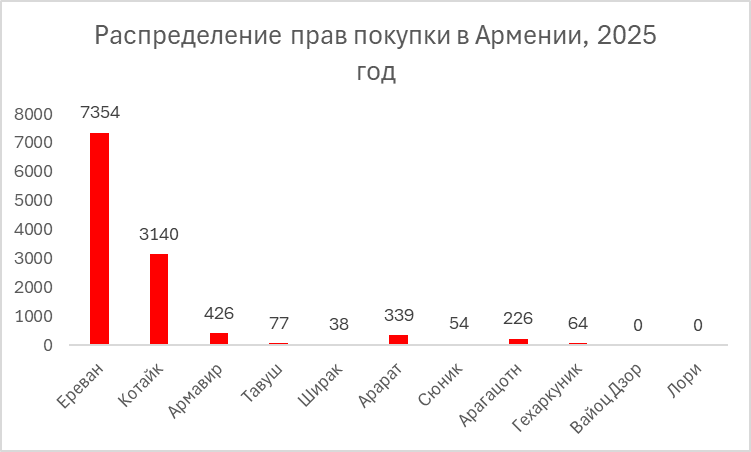
График показывает, что основная активность рынка по-прежнему сосредоточена в Ереване и прилегающих к нему марзах, тогда как в остальных регионах количество сделок значительно ниже. Столица остается самой активной зоной рынка, однако она разделена на административные районы, и распределение сделок между ними имеет важное значение для понимания того, какие части Еревана являются наиболее активными, а какие — более пассивными.
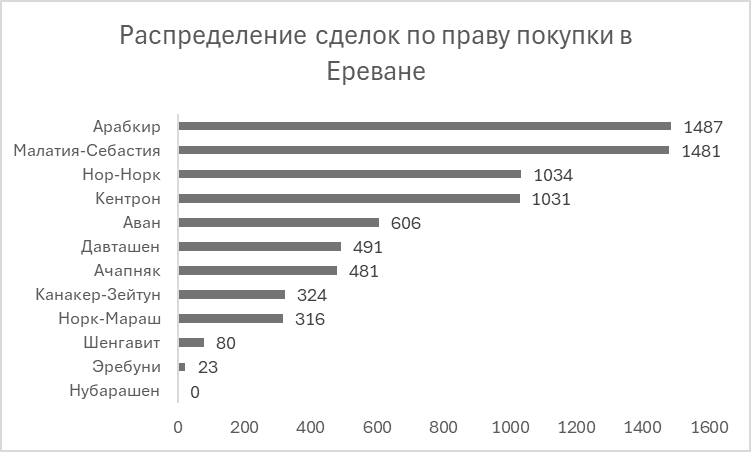
График демонстрирует, что наиболее активными районами Еревана являются Арабкир и Малатия-Себастия, а наименьшая активность зафиксирована в Нубарашене и Эребуни. Движение рынка в основном сосредоточено в крупных и центральных районах. Одним из ключевых показателей первичного рынка является распределение прав приобретения по площадям, поскольку оно отражает структуру рынка, направленность спроса и тенденции развития. Изучение данного распределения позволяет получить комплексное представление о динамике рынка.
| Административный район | 25-50кв. М | 50-75кв. М | 75-100кв. М | 100-150кв. М | 150кв. м и более |
| Арабкир | 24% | 43% | 23% | 10% | 0% |
| Кентрон | 13% | 47% | 22% | 14% | 4% |
| Канакер-Зейтун | 3% | 54% | 27% | 14% | 2% |
| Нор-Норк | 18% | 46% | 30% | 6% | 0% |
| Эребуни | 0% | 48% | 48% | 5% | 0% |
| Шенгавит | 10% | 38% | 38% | 14% | 0% |
| Давташен | 5% | 50% | 22% | 22% | 0% |
| Ачапняк | 2% | 64% | 25% | 8% | 1% |
| Малатия-Себастия | 7% | 58% | 28% | 7% | 0% |
| Аван | 14% | 45% | 29% | 9% | 4% |
| Норк-Мараш | 4% | 43% | 23% | 22% | 7% |
| Общий | 12% | 50% | 26% | 10% | 1% |
Таблица показывает, что движение на рынке жилья Еревана в основном сосредоточено на квартирах средней площади: квартиры площадью 50–75 кв. м составляют более половины, а квартиры площадью 75–100 кв. м — около четверти. Общая картина подчеркивает, что спрос в городе формируется преимущественно вокруг жилья среднего размера.
Для оценки активности вторичного рынка необходимо рассматривать не только общее количество сделок купли-продажи, но и их структуру. В частности, важно определить, какой процент сделок осуществляется на первичном рынке, а какой — посредством перепродажи уже введенных в эксплуатацию квартир (вторичный рынок). Только такое разграничение позволяет получить реальное представление об активности вторичного рынка. Согласно нашей базе данных и применяемым расчетным механизмам, график активности вторичного рынка представлен ниже.
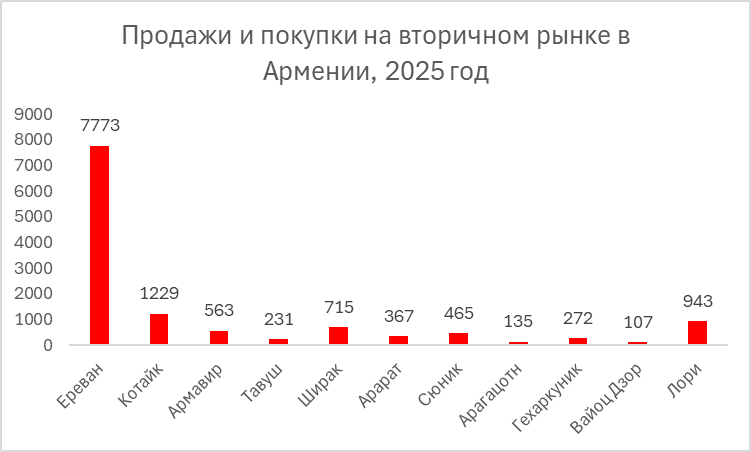
После Еревана заметная активность наблюдается также в Котайке, Арарате, Шираке и Лори. В этих марзах объемы сделок обусловлены как численностью населения, так и уровнем экономической активности. Например, Котайк и Арарат выделяются близостью к Еревану и развитой инфраструктурой, а Ширак и Лори — наличием крупных городов (Гюмри, Ванадзор), где рынок жилья более оживлен.
В 2025 году Ереван продолжает оставаться самой активной зоной рынка недвижимости Армении: здесь сосредоточена большая часть населения, основной поток инвестиций и подавляющее большинство сделок купли-продажи. Именно поэтому вторичный рынок в данной локации отличается высокой активностью. Учитывая, что в настоящее время это наиболее активная зона, возникает необходимость четко оценить распределение активности по административным районам. Такой подход позволяет более точно представить структуру рынка и динамику отдельных его сегментов.
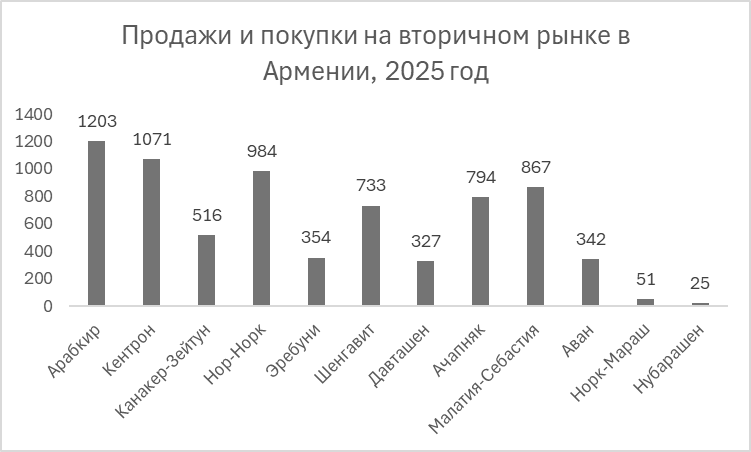
График сделок вторичного рынка Еревана показывает, что наиболее активными районами являются Арабкир и Центр, где количество сделок значительно превышает показатели других районов, тогда как наименьшая активность зафиксирована в Нубарашене и Норк-Мараше. Это подчеркивает, что основной спрос сосредоточен в центральных и наиболее развитых частях города.
Важным показателем рынка недвижимости является количественное выражение объектов, приобретенных и проданных иностранными гражданами. Этот показатель не только отражает инвестиционный интерес иностранцев к рынку недвижимости Армении, но и служит инструментом оценки уровня международной привлекательности и доверия к рынку.
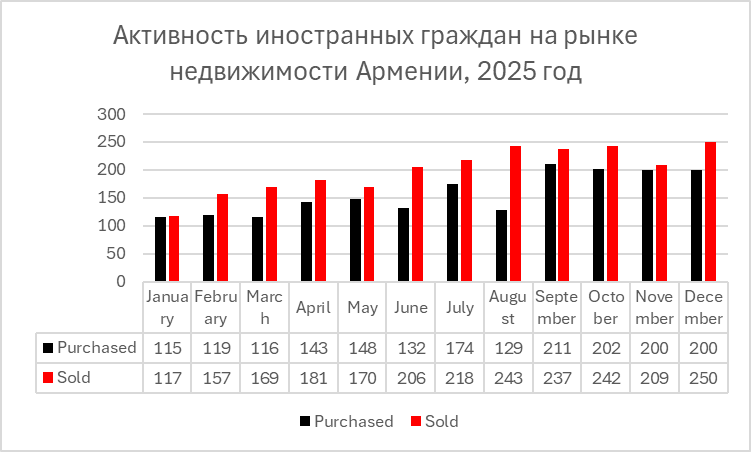
Данные графика показывают, что участие иностранцев на рынке Республики Армения в течение года имело восходящую тенденцию. В начале года количество сделок относительно невелико (приобретения — около 115–120, продажи — 117–169), однако в середине года уже наблюдается оживление (приобретения — 143–174, продажи — 181–206). Август выделяется значительным разрывом, когда количество продаж (243) существенно превышает количество приобретений (129), что свидетельствует об активном выходе иностранцев с рынка и фиксации прибыли. В последние месяцы года показатели достигают максимальных значений: приобретения — 200–211, продажи — 209–250, что указывает на пиковый уровень участия иностранцев на рынке. Общая тенденция такова: почти во все месяцы количество продаж, осуществленных иностранцами, превышает количество приобретений, что свидетельствует о снижении чистого объема инвестиционных покупок. Это означает, что иностранцы в большей степени концентрируются на продаже уже имеющейся недвижимости с целью фиксации прибыли или перераспределения ресурсов на другие рынки. В то же время рост общего числа сделок показывает, что иностранцы продолжают играть активную роль на рынке, однако их инвестиционная вовлеченность снизилась. Таким образом, активность иностранцев на рынке отражает не рост инвестиционного доверия, а скорее тенденции краткосрочного использования рыночных возможностей.


